
Se você está com o nome sujo, saiba de uma coisa logo de cara: você não está sozinho. Segundo o Mapa da Inadimplência da Serasa, o Brasil tem mais de 80 milhões de pessoas com dívidas. É praticamente metade da população adulta.
E, quando o nome está negativado, qualquer anúncio de "desconto de até 99%" parece uma tábua de salvação. Mas será que o Feirão Limpa Nome vale mesmo a pena? E como aproveitar sem trocar uma dívida por outra?
Vamos com calma, que hoje eu quero te ajudar a negociar com a cabeça fria.
O que é o Feirão Limpa Nome
O Feirão Limpa Nome é um mutirão de renegociação de dívidas organizado pela Serasa. Durante algumas semanas, empresas credoras como bancos, lojas, operadoras de celular, faculdades e até companhias de água e luz oferecem condições especiais para quem quer quitar o que deve.
A primeira edição de 2026 aconteceu entre 23 de fevereiro e 1º de abril, com mais de 2.200 empresas participantes, descontos de até 99% e parcelas a partir de R$ 9,90. Dá para negociar pelo site, pelo aplicativo, pelo WhatsApp oficial da Serasa ou pessoalmente nas agências dos Correios.
Quando é o próximo Feirão?
Até agora, a Serasa não anunciou oficialmente uma nova edição para o fim de 2026. Alguns sites falam em um feirão de fim de ano, junto com o 13º salário, mas isso ainda é especulação.
O que pouca gente sabe é que a plataforma de negociação da Serasa funciona o ano inteiro. No feirão, há mais empresas e mais ofertas. Mas você não precisa esperar um feirão para começar a resolver a sua vida.
E quem ficou de olho no Desenrola 2.0, o programa do governo para renegociar dívidas de banco, precisa saber: ele foi encerrado em 31 de agosto de 2026. Se você perdeu, o caminho agora é negociar direto com o credor ou pelas plataformas de renegociação.
Os descontos de 99% são reais?
São reais, sim. Mas é preciso entender sobre o que o desconto é calculado.
O percentual não é aplicado sobre o valor que você pegou emprestado ou deixou de pagar lá atrás. Ele é aplicado sobre o valor atualizado da dívida, que já inclui juros, multa e encargos de meses ou anos de atraso.
Olha um exemplo para ficar claro:
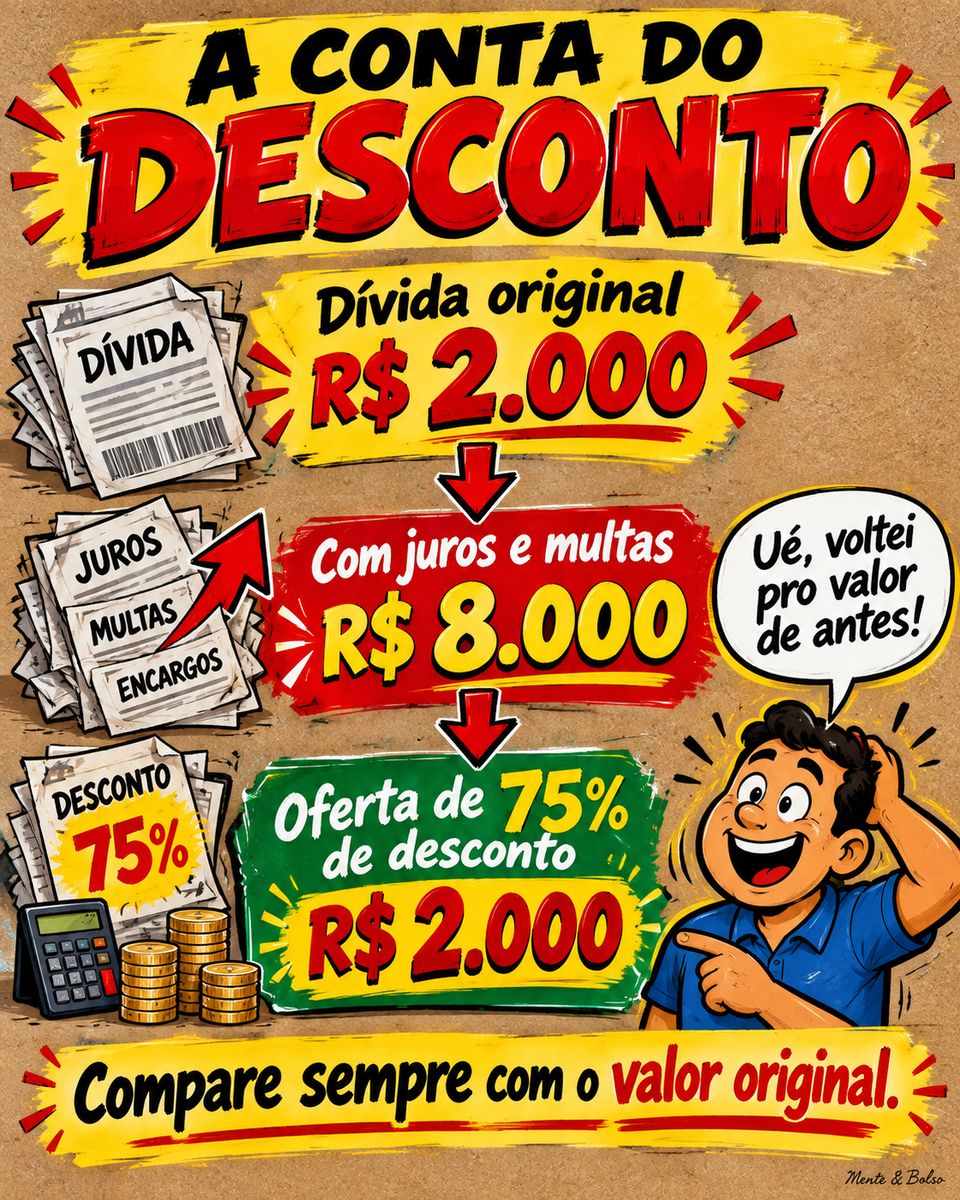
| Etapa | Valor |
|---|---|
| Dívida original no cartão, há alguns anos | R$ 2.000 |
| Valor atualizado com juros e multas | R$ 8.000 |
| Oferta no feirão com "75% de desconto" | R$ 2.000 |
Repara: o desconto de 75% parece enorme, mas, no fim, você está pagando exatamente o valor original. Não é golpe. É assim que funciona. Só não é o milagre que o anúncio faz parecer.
Isso não quer dizer que não vale a pena. Para quem está com o nome sujo há tempos, pagar o valor original e sair da lista de negativados pode ser um ótimo negócio. Quer dizer só que você precisa comparar com o valor que realmente devia, e não com o valor inflado pelos juros.
Uma boa pergunta antes de fechar qualquer acordo: quanto eu devia de verdade, lá no começo? Se a oferta estiver perto desse valor ou abaixo, costuma ser uma boa negociação.
As 5 armadilhas de quem negocia dívida
1. A parcela que não cabe no bolso
Esse é o erro mais comum, e o mais doloroso. A pessoa, aliviada com o desconto, fecha um parcelamento em 24 vezes que aperta o orçamento. Três meses depois, atrasa uma parcela. O acordo quebra, o desconto some e a dívida volta, muitas vezes com mais juros.
Antes de fechar, faça a conta com honestidade: essa parcela cabe todo mês, com folga, mesmo num mês de imprevisto? Se a resposta for não, é melhor negociar menos dívidas de uma vez, ou juntar um pouco e pagar à vista.
E, por incrível que pareça, o seu nome sujo pode ser um aliado no controle das contas. Esperar também é estratégia. Com o nome sujo, você não cai nas tentações das milhares de ofertas que circulam todo dia na internet: descontos mirabolantes, parcelas pequenininhas, "últimas unidades no estoque", tudo para te levar a comprar. Então pense bem. Às vezes, melhor do que negociar parcelado é juntar e pagar à vista.
2. O golpe do falso feirão
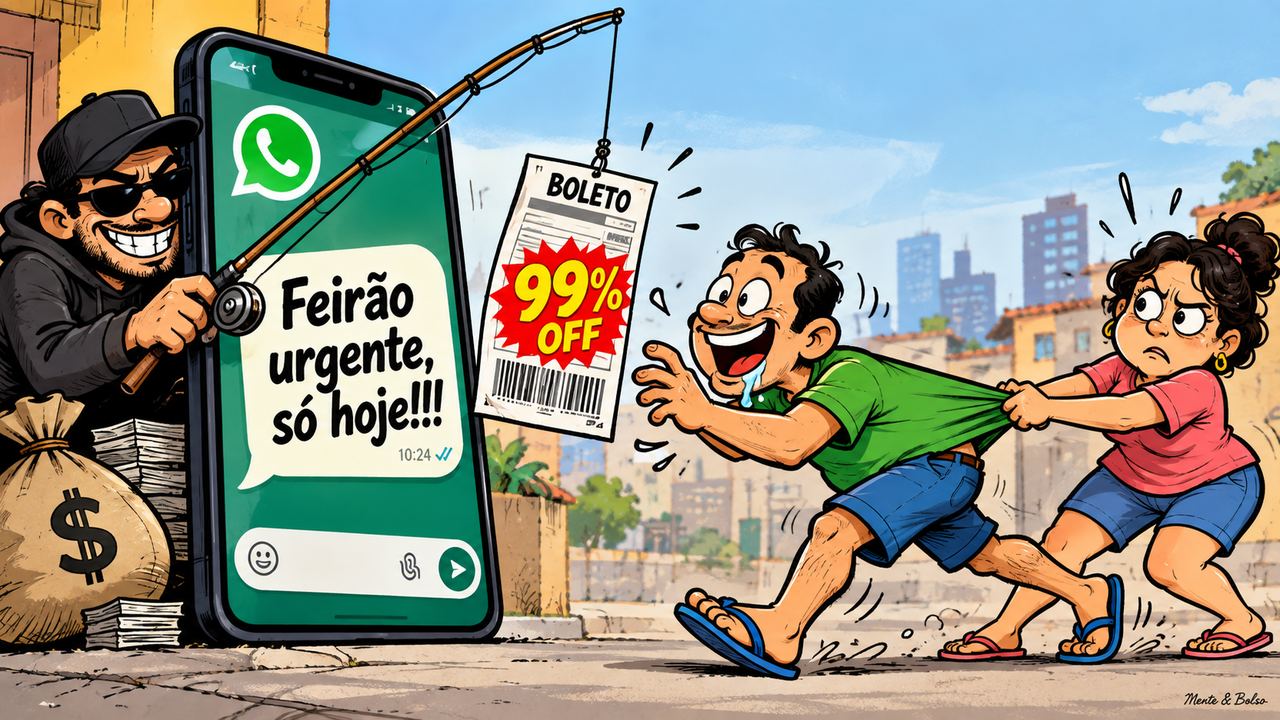
Onde tem gente desesperada, tem golpista. É comum aparecer link no WhatsApp, perfil falso nas redes ou boleto "com desconto especial" que não tem nada a ver com a Serasa ou com o credor.
Regra de ouro: negocie só pelos canais oficiais. O site e o aplicativo da Serasa, o WhatsApp oficial divulgado no site dela, as agências dos Correios ou o atendimento oficial da própria empresa credora. Nunca pague por Pix para uma pessoa física, e desconfie de qualquer urgência do tipo "só hoje, só agora".
3. A dívida muito antiga
Pelo Código de Defesa do Consumidor, o nome não pode ficar negativado por mais de 5 anos pela mesma dívida. Depois desse prazo, a negativação tem que sair dos cadastros.
Atenção: isso não significa que a dívida desapareceu. O credor ainda pode oferecer acordo e fazer cobrança. Só não pode mais manter o seu nome sujo por causa dela. Então, se você tem uma dívida muito antiga, vale entender a situação antes de sair pagando. E, nesses casos, dá para conseguir descontos de verdade, que vão além dos juros, das multas e da correção e chegam a abater o próprio valor que você pegou lá atrás. Em alguns acordos, o desconto chega a 98% do valor original.
4. Achar que nome limpo é igual a crédito liberado
Limpar o nome é o primeiro passo, não o último. O score de crédito costuma subir aos poucos, conforme você mostra que está pagando as contas em dia. Não espere conseguir um cartão com limite alto na semana seguinte. Eu explico isso em detalhe no artigo sobre score de crédito.
E, antes de tudo, invista em você, assim como está fazendo agora ao ler este artigo. Trabalhe a sua mente. Entenda como você chegou na dívida, para não voltar a ela. Olhe para o seu passado não com arrependimento, mas como um lembrete do que fazer e do que não fazer. E aprenda.
5. Não guardar o comprovante
Pagou? Guarde o comprovante, o print do acordo e o número do protocolo. Depois que você paga, é obrigação do credor tirar o seu nome dos cadastros de inadimplentes. O entendimento do Superior Tribunal de Justiça (Súmula 548) é que ele tem 5 dias úteis para isso. Se não tirar, é com o comprovante na mão que você vai reclamar.
Passo a passo para negociar suas dívidas do jeito certo
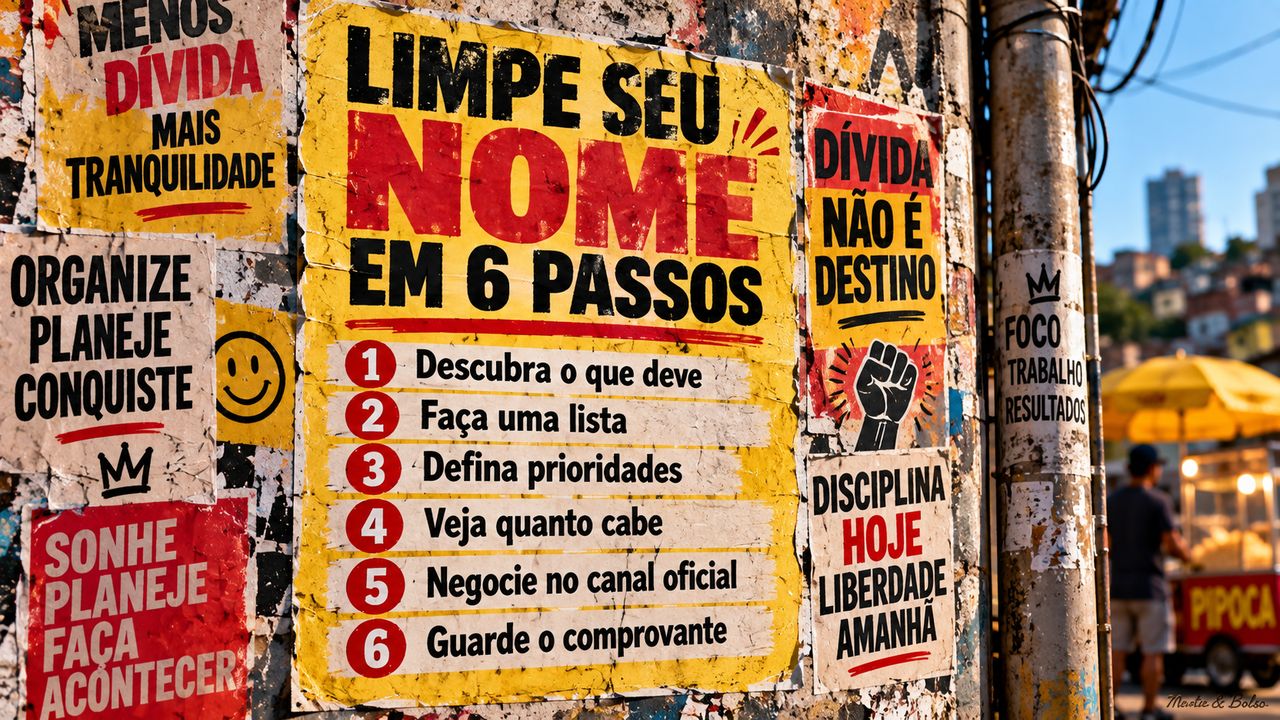
Com ou sem feirão, este é o caminho que eu recomendo:
- Descubra tudo o que você deve. Consulte o seu CPF de graça no site ou aplicativo da Serasa. Para dívidas com bancos, use também o Registrato, um sistema gratuito do Banco Central que mostra os empréstimos e financiamentos no seu nome.
- Faça uma lista. Para cada dívida, anote o credor, o valor original, o valor atualizado e há quanto tempo está atrasada.
- Defina as prioridades. Primeiro, as dívidas com juros mais altos, como rotativo do cartão e cheque especial, porque crescem mais rápido. Depois, as contas essenciais, como água e luz. Por último, as mais antigas e paradas.
- Descubra quanto cabe por mês. Some todos os seus gastos fixos e veja o que sobra, com honestidade. A parcela do acordo tem que caber nessa sobra com folga.
- Negocie pelos canais oficiais. Compare a oferta com o valor original. Se puder pagar à vista, o desconto costuma ser maior.
- Guarde tudo e acompanhe a baixa. Comprovante, print, protocolo. Depois de 5 dias úteis, consulte de novo o CPF para conferir se o nome saiu.
E o 13º salário? Uma ótima oportunidade
O 13º chega daqui a pouco, e pode ser a sua virada. Usar uma parte dele para quitar à vista uma dívida cara costuma render mais do que qualquer investimento, porque você deixa de pagar juros altíssimos.
Se quiser planejar melhor, eu explico tudo no artigo sobre o 13º salário de 2026. E, para entender o caminho completo de quem está endividado, vale ler o manual do endividado.
A dívida que pesa mais não é a do boleto
Como psicanalista, eu vejo muita gente que deve R$ 3 mil, mas carrega um peso de R$ 300 mil. Porque a dívida não mora só no CPF. Ela mora na vergonha.
A pessoa para de abrir o aplicativo do banco. Não atende número desconhecido. Evita o assunto em casa. E, quanto mais esconde, mais a dívida cresce, no bolso e na cabeça.
O primeiro passo para sair do vermelho não é financeiro. É emocional. É olhar para a dívida de frente, sem se condenar. Dívida é uma situação, não é a sua identidade.
Tem um versículo que eu acho muito sábio sobre isso. Em Provérbios 22:7 está escrito que quem toma emprestado se torna servo de quem empresta. Não é uma sentença. É um alerta. A dívida rouba a nossa liberdade de escolher. E limpar o nome é, no fundo, recuperar essa liberdade.
Então, se você está nessa situação, respira. Faz a lista. Começa pela menor ou pela mais cara. Um acordo de cada vez. Cada nome limpo é uma corrente a menos.
Conhecimento que transforma a mente e reposiciona a vida. Inclusive a vida de quem está com o nome sujo.
E você, já tentou negociar alguma dívida? Como foi? Me conta. E manda este texto para quem você sabe que anda carregando esse peso em silêncio.
Leia também no Mente & Bolso:
- Nome sujo: as duas fábricas da dívida no Brasil
- Como sair das dívidas: manual do endividado
- Score de crédito: como consultar de graça e subir rápido
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contatoFontes
- Serasa: Feirão Serasa Limpa Nome 2026
- Olhar Digital: Feirão Limpa Nome da Serasa começa
- Diário do Grande ABC: Desenrola prorrogado até 31 de agosto de 2026
- O Povo: Desenrola 2.0 tem adesão prorrogada
- Código de Defesa do Consumidor, Lei 8.078/1990, artigo 43; Súmula 548 do Superior Tribunal de Justiça.