


Um casal com dois filhos pequenos e financiamento da casa ainda em aberto. Se um dos dois faltasse amanhã, o outro conseguiria sozinho segurar as contas, criar as crianças e continuar pagando o imóvel? Essa pergunta incômoda é exatamente o motivo de existir do seguro de vida: não é sobre a morte, é sobre proteger quem fica. Mesmo assim, boa parte de quem contrata escolhe o valor errado, o tipo errado, ou simplesmente adia a decisão. Este guia explica o que o seguro de vida realmente cobre, a diferença entre as modalidades disponíveis, como calcular o valor de cobertura ideal para a sua realidade, e os erros mais comuns na hora de contratar.
O que o seguro de vida cobre, na prática
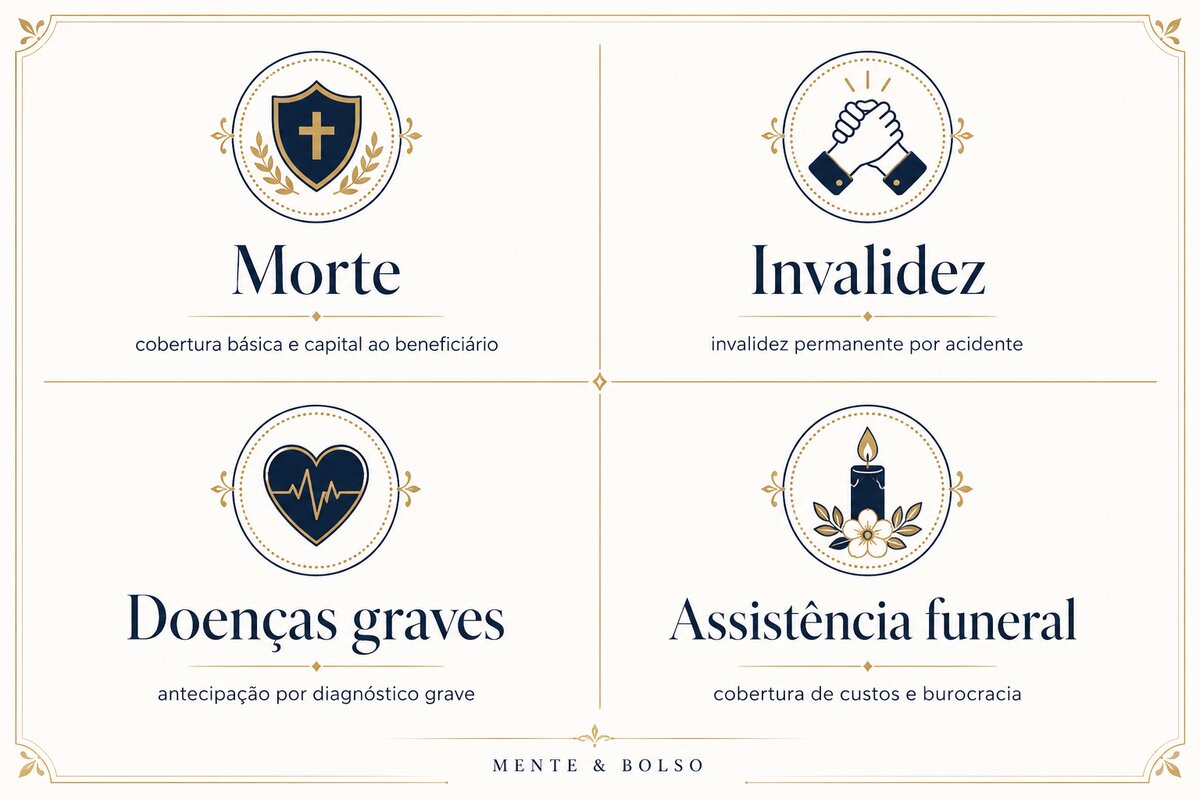
A cobertura básica de qualquer apólice é o pagamento por morte: se o segurado falecer, os beneficiários indicados recebem o capital contratado, livre de imposto de renda e fora do inventário. A partir daí, a maioria das seguradoras oferece coberturas adicionais que podem ser incluídas conforme a necessidade: invalidez permanente total ou parcial por acidente, que indeniza quando o segurado perde a capacidade de trabalhar; doenças graves, que antecipa parte do valor em caso de diagnóstico de câncer, infarto ou AVC, por exemplo; DIT (diária por incapacidade temporária), que paga um valor diário enquanto o segurado está afastado do trabalho por doença ou acidente; e assistência funeral, que cobre os custos e a burocracia do funeral sem que a família precise desembolsar nada na hora.
Vida inteira ou temporário: qual a diferença
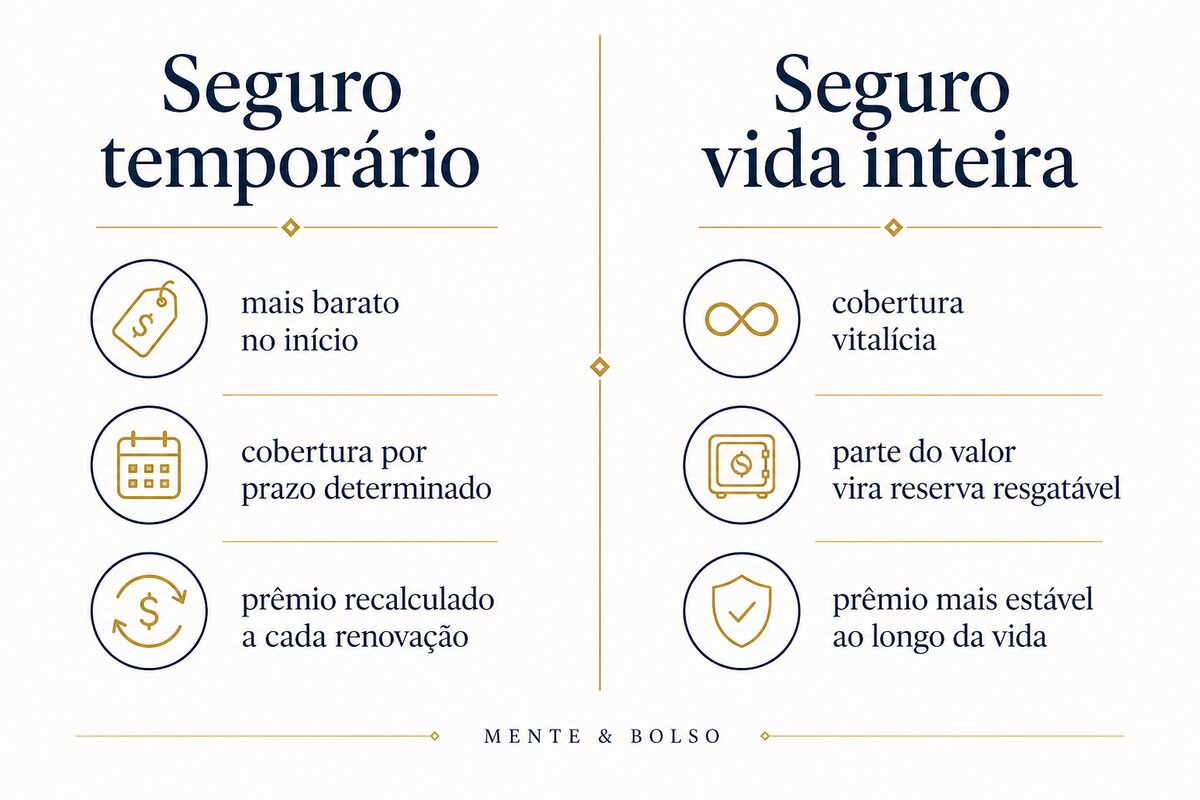
Existem, basicamente, duas famílias de seguro de vida. O temporário cobre por um prazo determinado, geralmente renovável, e costuma ser bem mais barato enquanto o segurado é jovem, porque o risco de falecimento nesse período é menor. O problema aparece na renovação: o prêmio é recalculado pela idade atual, e depois dos 60, 65 anos o custo pode subir tanto que deixa de fazer sentido financeiro. Já o seguro de vida inteira (ou permanente) garante cobertura para o resto da vida enquanto os prêmios forem pagos, e parte do valor pago vai formando uma reserva que pode ser resgatada ou usada como garantia de empréstimo no futuro. É mais caro no início, mas não tem o problema do prêmio disparar na terceira idade. Para quem está montando uma proteção enquanto os filhos são pequenos ou o financiamento está em aberto, o temporário costuma bastar. Para quem quer uma cobertura vitalícia e também um componente de poupança de longo prazo, o vida inteira faz mais sentido.
Quanto custa um seguro de vida em 2026
O preço varia bastante conforme idade, estado de saúde, profissão, hábitos como tabagismo, e o tipo de cobertura escolhido. Como referência, a cada R$ 100 mil de capital segurado, o valor mensal costuma ficar entre R$ 10 e R$ 30, dependendo desses fatores. No total, um seguro de vida completo pode custar de R$ 30 a mais de R$ 500 por mês. Vale sempre simular em mais de uma seguradora, porque a variação de preço para a mesma cobertura pode ser considerável.
Como calcular o valor ideal de cobertura
Um erro comum é escolher o valor "no chute" ou simplesmente pegar o pacote mais barato oferecido pela seguradora. Uma forma mais realista de chegar num número é somar três contas separadas. Primeiro, a proteção de renda: multiplique sua renda anual pelo número de anos que você quer garantir para quem depende de você, geralmente entre 5 e 10 anos. Depois, o custo dos dependentes: o gasto mensal com cada filho ou dependente, multiplicado pelos meses de suporte necessários até que consigam se sustentar sozinhos. Por fim, a quitação de dívidas: some tudo que está em aberto, financiamento da casa, do carro, empréstimos, para que a família não perca o patrimônio tentando pagar essas contas sem a sua renda.
Os erros mais comuns na hora de contratar
O erro mais caro é escolher só pelo preço da mensalidade, sem entender exatamente o que está (e o que não está) coberto. Uma apólice mais barata pode ter capital segurado insuficiente ou exclusões amplas que só aparecem na hora do sinistro, quando já é tarde para mudar. Outro erro frequente é esquecer de recalcular o valor da cobertura conforme a vida muda: quem contratou o seguro solteiro e hoje tem filhos e financiamento provavelmente está subsegurado. E há quem deixe os beneficiários desatualizados por anos, o que pode gerar problemas na hora de receber a indenização. Revisar a apólice a cada dois ou três anos, ou sempre que algo importante mudar na vida, evita boa parte desses problemas.
Vale a pena?
Sim, na grande maioria dos casos, principalmente para quem tem dependentes financeiros ou dívidas de longo prazo em aberto. O custo mensal é pequeno perto do problema que resolve: garantir que quem fica não precise lidar com uma crise financeira em cima da dor de uma perda. Conhecimento que transforma a mente e reposiciona a vida também passa por aqui: proteger quem você ama não é pessimismo, é responsabilidade, e decisões assim tomadas com clareza, não com medo, tendem a trazer mais paz no presente, não menos.
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contatoFontes consultadas neste artigo:
- Reportagens especializadas em seguro de vida sobre coberturas, tipos de apólice e faixas de preço.
- Guias de corretoras e seguradoras sobre cálculo do valor ideal de cobertura.
- Conteúdo educativo sobre diferenças entre seguro temporário e vida inteira (whole life).
