


Você recebe uma mensagem no WhatsApp: "mãe, quebrei o celular, esse é meu novo número, me manda um Pix urgente que depois eu te explico". Ou uma ligação de um número parecido com o do seu banco, avisando de uma "compra suspeita" e pedindo para você confirmar seus dados. Ou ainda um motoboy embaixo do prédio, dizendo que a maquininha não está funcionando e pedindo o pagamento por Pix direto no celular dele. Situações assim se multiplicaram no Brasil nos últimos dois anos, e o motivo é simples: o Pix é rápido, é gratuito e virou hábito para mais de 150 milhões de brasileiros, o que também o transformou no canal favorito de quem vive de golpe. Este guia explica os tipos de golpe do Pix mais comuns em 2026, o que fazer nas primeiras horas depois de cair em um, e como funciona o mecanismo que pode devolver seu dinheiro.
O golpe do Pix está batendo recorde no Brasil
Segundo a Febraban, as fraudes com Pix causaram cerca de R$ 2,7 bilhões em prejuízo em dois anos, um salto de 43% em relação ao período anterior. E o problema não é exclusivo do Pix: o total de golpes financeiros no país já passa de R$ 10 bilhões por ano. No primeiro semestre de 2026, o Banco Central registrou mais de 9 milhões de indícios de fraude, um aumento de 10,26% frente ao semestre anterior, atingindo cerca de 3,1 milhões de pessoas, sendo que quase 800 mil delas caíram em mais de um golpe no mesmo período. Parte desse crescimento nos números reflete algo positivo: a Resolução 501 do Banco Central ampliou o compartilhamento de informações entre bancos, o que fez muita fraude que antes passava despercebida começar a ser registrada e rastreada. Ainda assim, o volume real de tentativas continua altíssimo, e a maior parte delas não depende de falha técnica nenhuma. Depende de engenharia social, ou seja, de convencer você a autorizar a transferência com as próprias mãos.
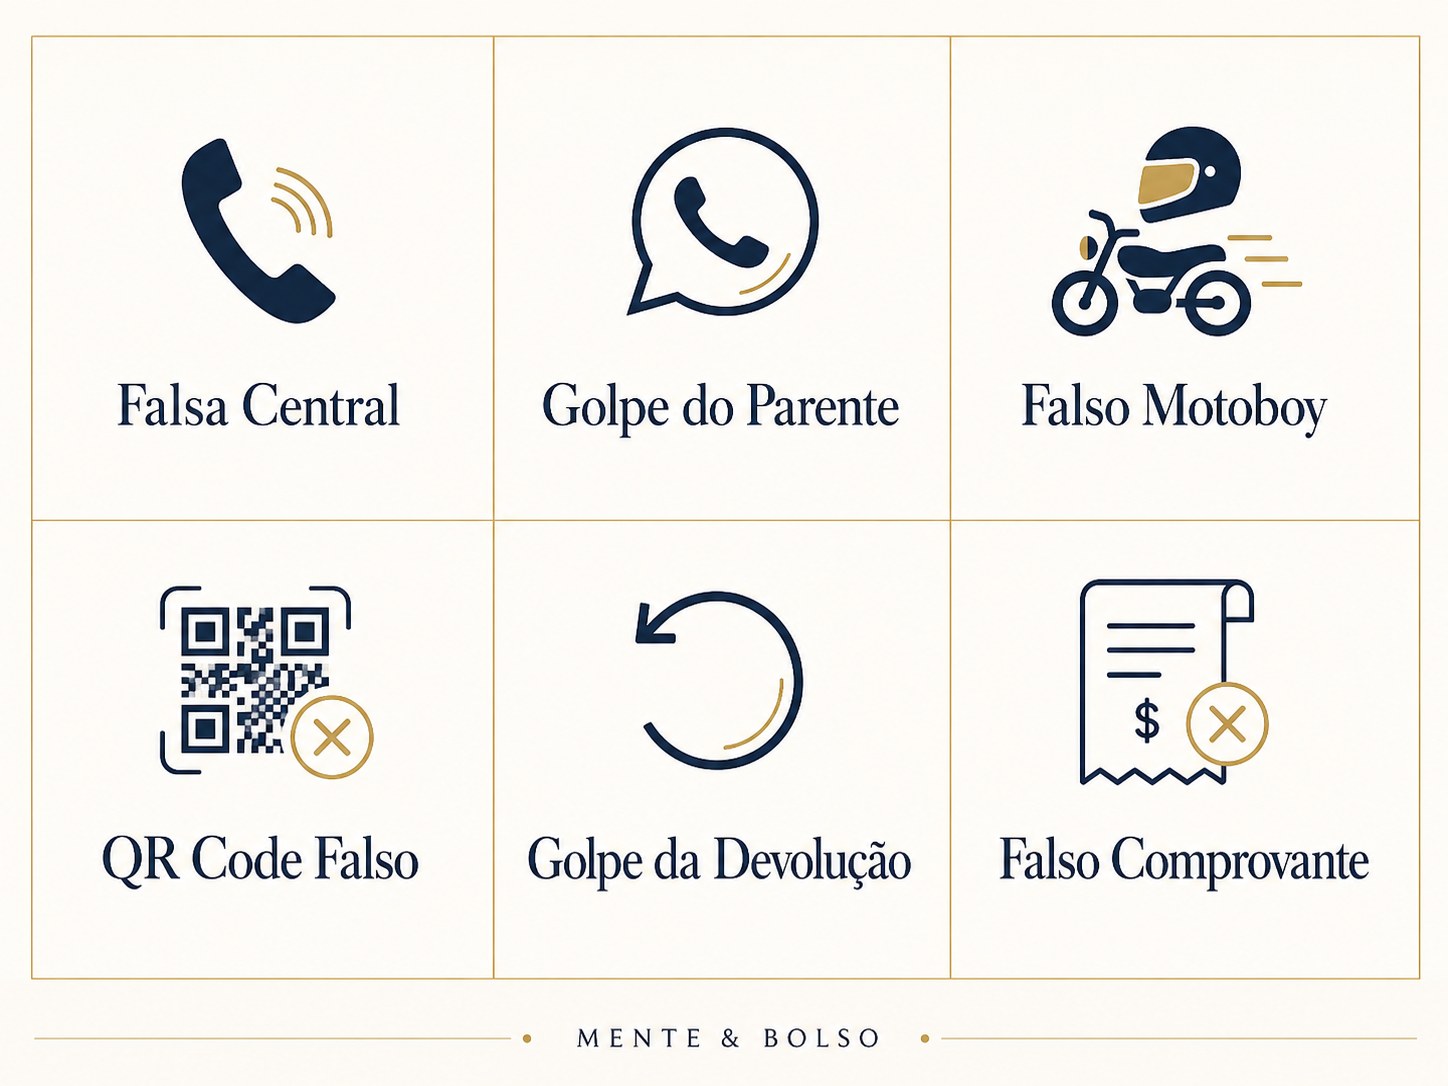
Os 6 golpes de Pix mais comuns em 2026
Conhecer o roteiro de cada golpe é a defesa mais eficiente que existe, porque todos eles dependem de você não reconhecer o padrão a tempo.
- Falsa central de atendimento. O golpista liga, manda SMS ou e-mail se passando por funcionário do banco, cria um clima de urgência ("detectamos uma compra suspeita") e pede senha, código de token ou que você faça uma "transferência de segurança". Nenhum banco pede senha, token ou Pix por telefone, nunca.
- Golpe do parente ou amigo no WhatsApp. A conta de alguém próximo é clonada (ou um número novo se passa por ela) e chega um pedido urgente de dinheiro, geralmente com uma desculpa que não dá tempo de pensar direito, como um acidente ou uma emergência. Ligue para a pessoa por outro canal antes de transferir qualquer valor.
- Falso motoboy ou entregador. A "maquininha não está funcionando" e o entregador pede o pagamento por Pix direto para o celular dele, fora do aplicativo do app de entrega. Pague sempre pelo aplicativo oficial, nunca por fora.
- QR Code falso ou trocado. Golpistas colam um QR Code próprio por cima do original em estabelecimentos, ou enviam um código adulterado por mensagem. Confira sempre o nome do recebedor que aparece na tela antes de confirmar o pagamento.
- Golpe da devolução (Pix errado). Você recebe um valor "por engano" e o suposto remetente pede a devolução, às vezes de um valor maior que o recebido. Na prática, o dinheiro original costuma ser fruto de outro golpe, e quem devolve vira parte da lavagem. Nunca devolva por conta própria: acione o banco.
- Falso comprovante ou agendamento. Em vendas, o golpista manda um print de comprovante de Pix (ou de um agendamento) que parece real, mas o dinheiro nunca cai. Confirme sempre o valor direto no aplicativo do seu banco antes de entregar o produto ou serviço.
Caí em um golpe: o que fazer nas primeiras horas
O tempo é o fator mais importante depois que você percebe que caiu em um golpe. Ligue para o seu banco imediatamente, pelo canal oficial (nunca pelo número que te contatou), e peça o bloqueio da conta e o acionamento do Mecanismo Especial de Devolução, o MED, criado pelo Banco Central justamente para casos assim. Registre também um boletim de ocorrência, porque ele costuma ser exigido na análise.
Como funciona o MED, o mecanismo que pode devolver seu dinheiro
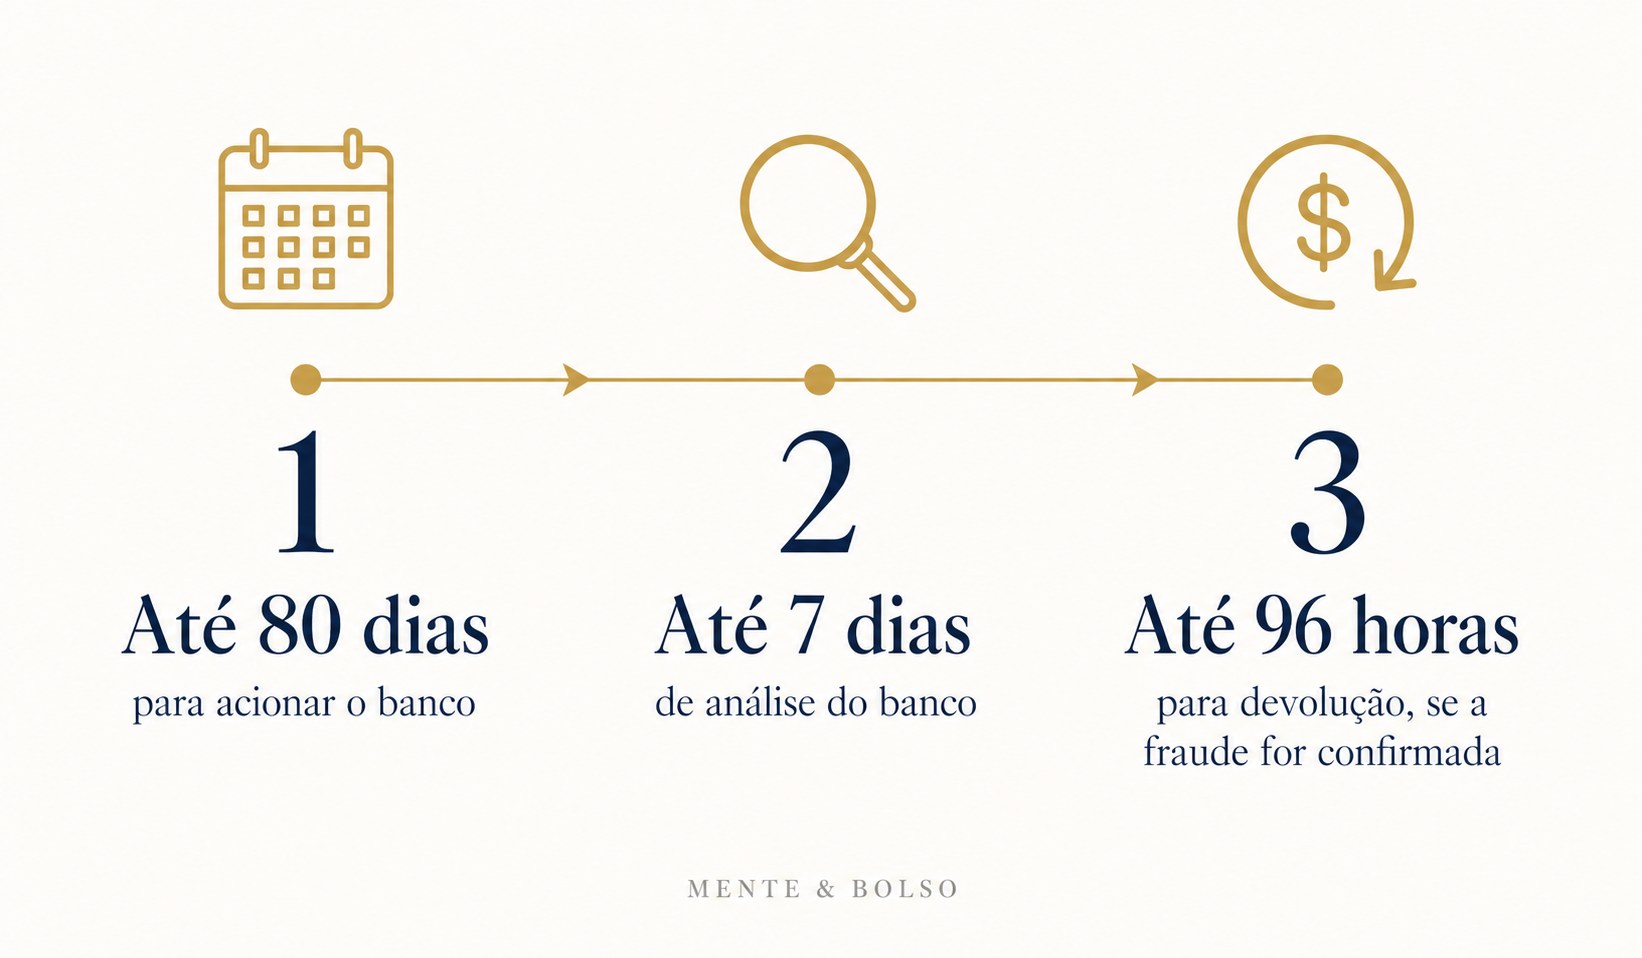
Você tem até 80 dias a partir da data da transferência para acionar o MED junto ao seu banco. A partir daí, os recursos ainda disponíveis na conta de quem recebeu são bloqueados, e a instituição financeira tem até 7 dias úteis para analisar o caso. Se a fraude for confirmada, a devolução acontece em até 96 horas, integral ou parcial, dependendo do saldo que ainda estiver disponível na conta do golpista. Uma mudança importante entra em vigor a partir de fevereiro de 2026: o Banco Central passa a exigir rastreamento obrigatório dos recursos transferidos, o que deve permitir devoluções em até 11 dias em boa parte dos casos, mais rápido do que o cenário atual.
Quando o banco pode ser responsabilizado
A instituição que recebeu a transferência fraudulenta é responsável por devolver o valor quando a fraude é confirmada, dentro do prazo de rastreamento de 90 dias. Depois desse prazo, valores que não foram recuperados dificilmente retornam. Além disso, se o próprio banco falhou em processos básicos de segurança, por exemplo, permitindo a abertura de uma conta "laranja" sem verificação adequada, ou demorando de forma injustificada para bloquear os recursos depois de acionado, isso pode ser usado juridicamente a favor da vítima, inclusive em ações judiciais por falha na prestação do serviço. Vale guardar prints, protocolos e horários de cada contato feito com o banco: esse histórico é o que sustenta um pedido de indenização, se for preciso chegar até lá.
Como se proteger de verdade
A maior parte da proteção contra golpe de Pix não é técnica, é comportamental. Desconfie de qualquer mensagem que misture urgência com pedido de dinheiro, essa combinação é o ingrediente principal de quase todo golpe. Confirme por outro canal antes de agir: se é um "parente" pedindo Pix, ligue para o número que você já tinha salvo. Se é o "banco" avisando de um problema, ligue de volta pelo número oficial, nunca pelo que te contatou. Ative a confirmação por biometria e o limite de transação noturna no aplicativo do seu banco, duas camadas simples que atrapalham bastante quem tenta agir rápido demais. E, o mais importante, aceite que parar por trinta segundos para pensar não é ser desconfiado demais, é o oposto do que o golpista está contando que você faça.
Vale a pena se preocupar com isso?
Sim, e não é exagero. Golpe de Pix funciona explorando a mesma coisa que faz qualquer manipulação funcionar: pressa, medo e a vontade genuína de ajudar alguém que você ama. Conhecimento que transforma a mente e reposiciona a vida passa também por aqui, entender o mecanismo por trás do golpe tira o poder de quem tenta usar sua emoção contra você. Proteger o seu dinheiro não é frieza, é cuidado com quem depende de você, e uma pausa de trinta segundos antes de confirmar um Pix pode ser a diferença entre uma noite tranquila e meses tentando reaver o que foi levado.
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contatoFontes consultadas neste artigo:
- Dados da Febraban sobre prejuízos com fraudes de Pix e golpes financeiros em geral.
- Reportagens da Agência Brasil sobre o crescimento de registros de fraude no primeiro semestre de 2026 e a Resolução 501 do Banco Central.
- Explicações oficiais de instituições financeiras sobre o funcionamento do Mecanismo Especial de Devolução (MED) do Pix, incluindo prazos e regras a partir de fevereiro de 2026.
- Guias especializados sobre os tipos mais comuns de golpe de Pix e as formas recomendadas de proteção.
