


Cartão de crédito não é vilão. Usado do jeito certo, é uma das ferramentas mais práticas que existem: parcela uma emergência sem juro, organiza os gastos do mês em uma fatura só, ainda dá pontos ou milhas. O problema nunca é o cartão, é o rotativo. E o rotativo continua sendo a porta de entrada mais comum para dívidas que fogem do controle no Brasil.
Aqui você vai entender o que realmente é o rotativo, o que mudou nas regras em 2026, e como usar o cartão de crédito sem cair nessa armadilha, mesmo em um mês apertado.
O que é o rotativo, de fato
O rotativo é acionado automaticamente quando você paga só uma parte da fatura, geralmente o valor mínimo, e deixa o resto para o mês seguinte. A partir daí, o saldo que ficou em aberto passa a render juro todo santo dia, e esse juro está entre os mais caros do mercado financeiro brasileiro. Em setembro de 2026, a taxa média do rotativo ainda gira em torno de 436% ao ano, segundo dados do Banco Central. Não é exagero de manchete, é o número real.
Na prática: R$500 não pagos na fatura podem se transformar em uma dívida bem maior em poucos meses, mesmo sem você gastar mais nada no cartão. É juro sobre juro, todos os dias, sobre um saldo que não para de crescer.
O que mudou com a nova regra de 2026
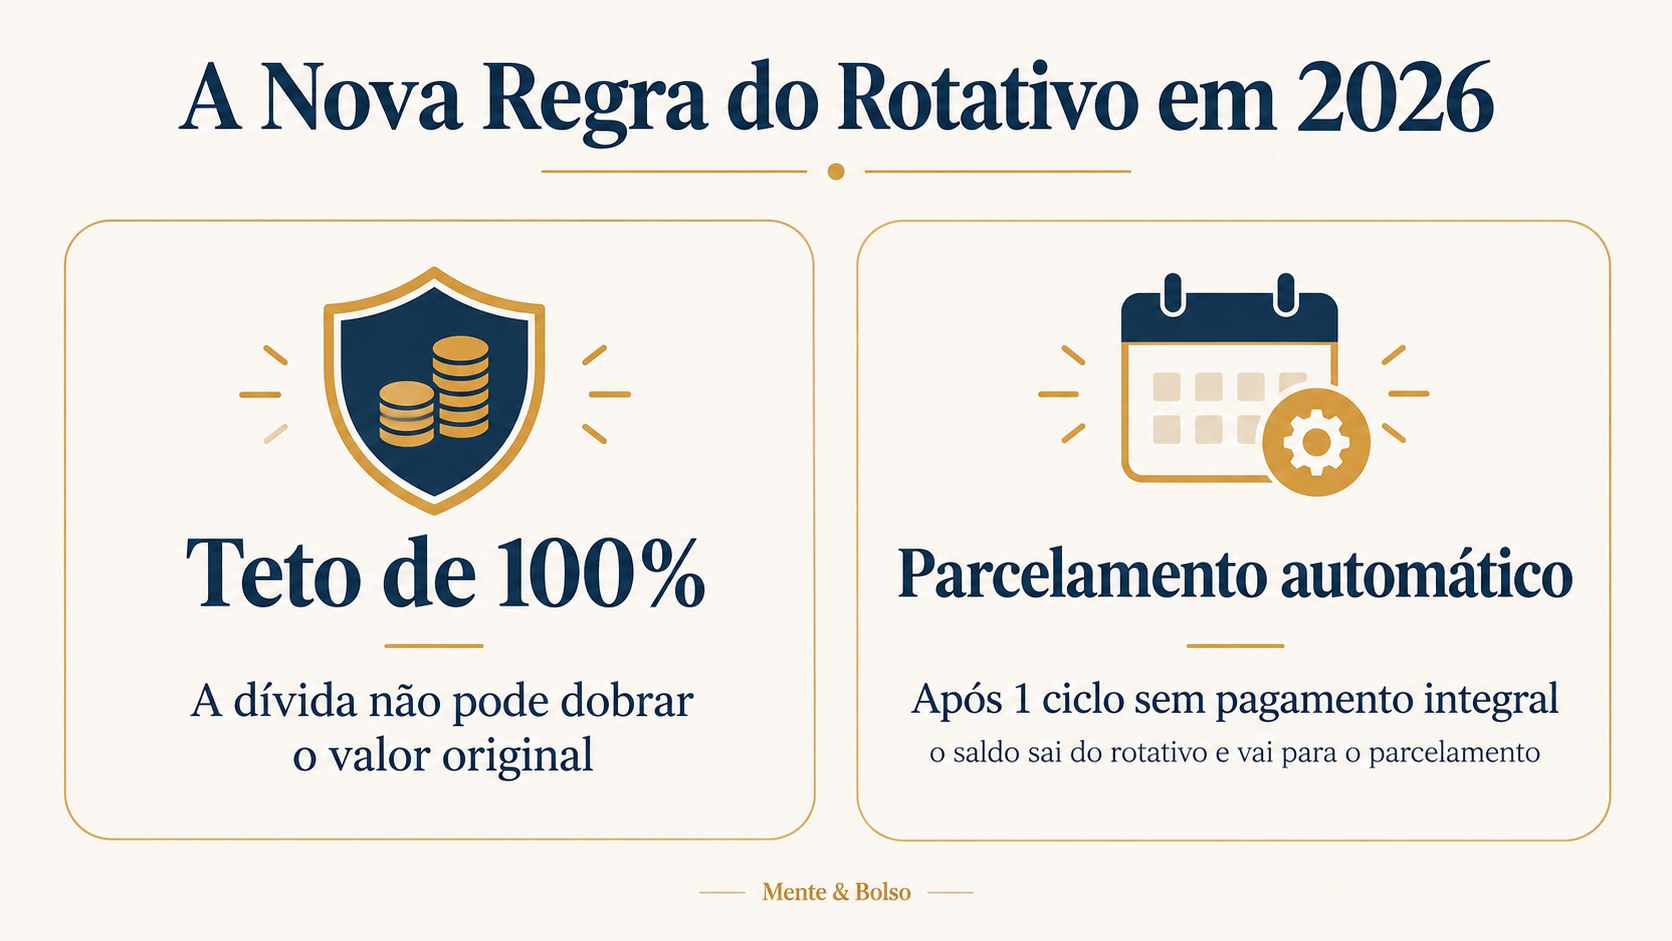
Uma mudança importante entrou em vigor em 2026 e vale a pena conhecer. Agora existe um teto legal para o rotativo: o total cobrado, somando juros, encargos e saldo devedor, não pode ultrapassar 100% do valor original da dívida. Ou seja, uma dívida de R$1.000 no rotativo não pode virar uma bola de neve de R$3.000 ou R$4.000, ela para de crescer quando dobra.
Além disso, depois de um ciclo de fatura sem pagamento integral, o banco é obrigado a parcelar automaticamente o saldo devedor, com uma taxa de juros menor que a do rotativo, e sem que você precise pedir. Isso não elimina o problema, mas coloca um limite claro onde antes não existia nenhum.
Um ponto de atenção: essa proteção é uma rede de segurança para quando o imprevisto acontece, não uma licença para relaxar com a fatura. O juro do parcelamento automático continua bem mais caro que qualquer investimento consegue render, e a dívida ainda pode dobrar antes de parar de crescer. Evitar entrar no rotativo continua sendo a melhor estratégia, de longe.
Como usar o cartão sem cair na armadilha
Algumas mudanças simples de comportamento fazem toda a diferença:
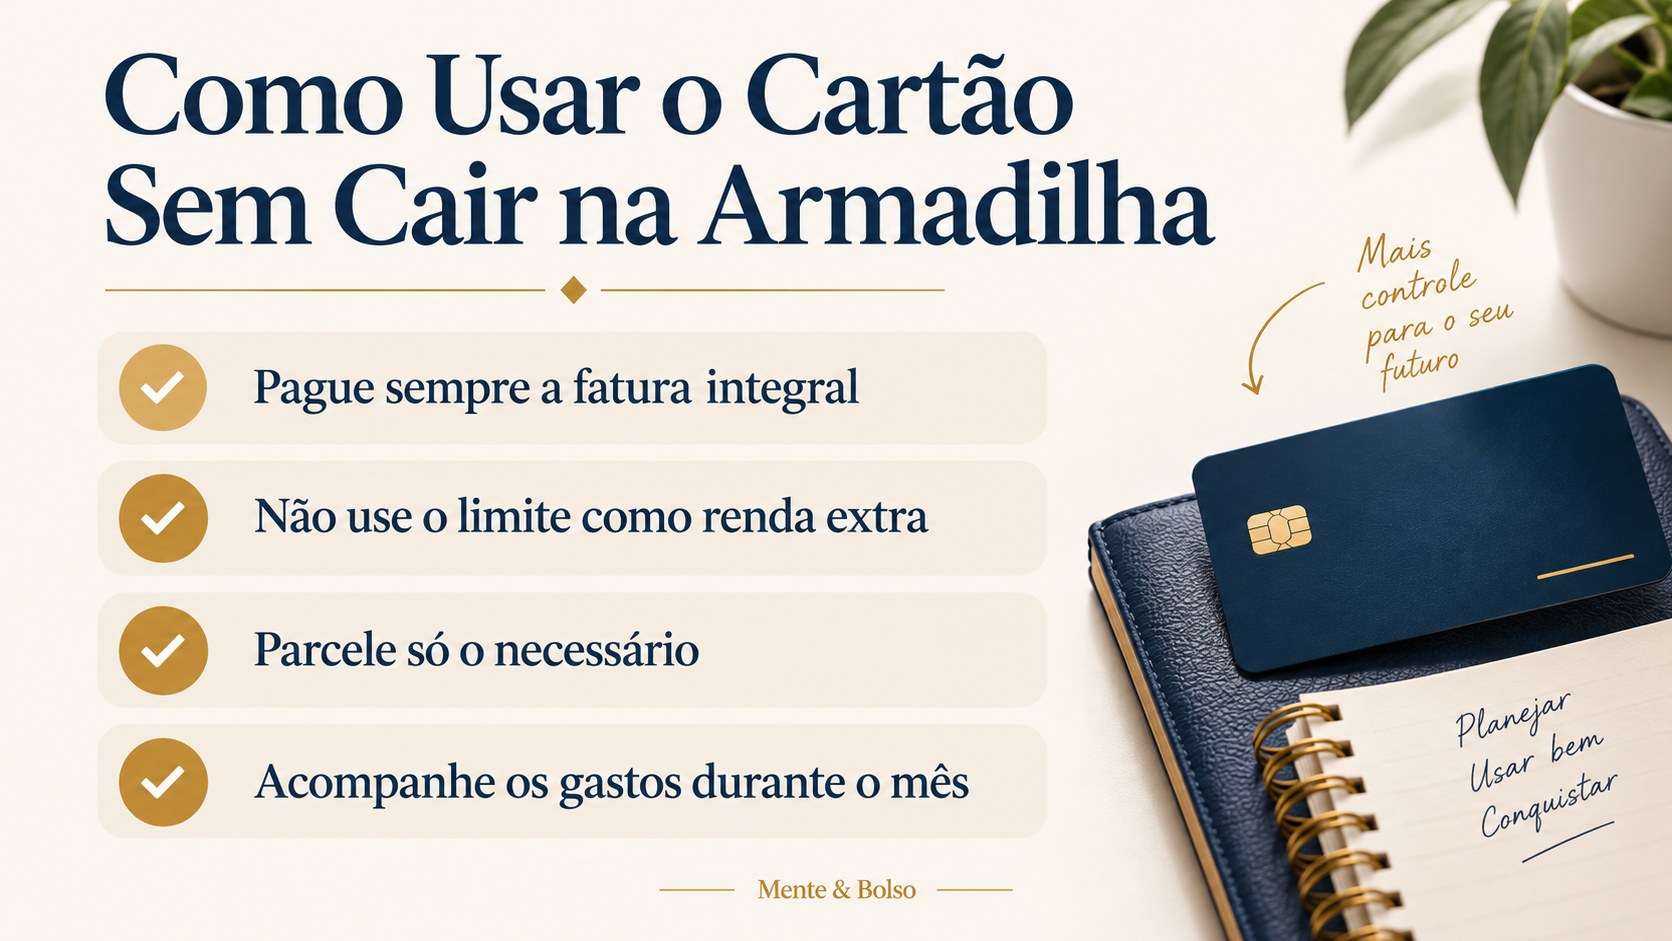
- Pague sempre a fatura integral. Se não dá para pagar tudo, o problema não é o cartão, é o quanto está sendo gasto. Voltar ao orçamento é mais barato do que qualquer negociação de dívida depois.
- Nunca pague só o valor mínimo por escolha. O valor mínimo existe para casos excepcionais, não como estratégia de mês a mês.
- Use o limite como teto de segurança, não como renda extra. Limite disponível não é dinheiro seu, é dinheiro emprestado esperando a fatura.
- Parcele só o que realmente precisa ser parcelado. Compras do dia a dia, como mercado e streaming, deveriam caber no orçamento à vista.
- Acompanhe a fatura durante o mês, não só quando ela fecha. A maioria dos bancos manda notificação a cada compra, e isso ajuda a enxergar o gasto acontecendo, não só o resultado no fim do mês.
Se o motivo de recorrer ao cartão todo mês é a falta de reserva para imprevistos, vale a pena entender quanto guardar e onde deixar essa reserva antes de qualquer outra mudança. É ela que evita que um imprevisto vire fatura parcelada.
Se você já está no rotativo, o caminho é sair rápido
Primeiro passo: pare de gastar no cartão até a situação se resolver, mesmo que isso signifique usar débito ou dinheiro por um tempo. Segundo passo: ligue para o banco e negocie a dívida diretamente, muitos oferecem uma taxa melhor que a do rotativo quando o cliente procura antes de atrasar mais. Terceiro passo: se a dívida está em mais de um cartão, considere um empréstimo com juro menor, como o consignado ou um empréstimo pessoal com garantia, para quitar tudo de uma vez e pagar só uma dívida, com juro mais baixo.
O que não vale a pena é ficar rolando o rotativo mês após mês só pagando o mínimo. Com as taxas atuais, isso significa trabalhar cada vez mais para pagar juro, e cada vez menos para viver. Se identificar esse padrão de gasto que sempre estoura o orçamento é algo recorrente na sua vida, este artigo sobre a culpa e o impulso de gastar ajuda a entender o que está por trás disso.
Cartão de crédito é ferramenta, não é o problema
Ninguém precisa cortar o cartão de crédito da própria vida. O que precisa mudar é a relação com ele: usar para organizar e planejar, nunca para cobrir um buraco que o orçamento já tem. Isso é exatamente o que sempre repito aqui, conhecimento que transforma a mente e reposiciona a vida. Entender como o rotativo funciona é técnica. Ter a disciplina de pagar a fatura inteira todo mês é o hábito que protege seu dinheiro no longo prazo, e isso começa na próxima fatura que fechar.