


Imagina que amanhã você perde a renda. Não é para assustar, é para pensar direito: quantos meses você consegue pagar as contas sem trabalhar? Se a resposta for "não sei" ou "poucas semanas", esse artigo é para você. A reserva de emergência é a base de qualquer vida financeira estável, e sem ela, qualquer imprevisto vira um problema grande.
Aqui você vai entender o que é a reserva de emergência de verdade, quanto guardar, onde deixar esse dinheiro com segurança e liquidez, e como começar mesmo que hoje você não tenha nada guardado.
O que é, de fato, a reserva de emergência
Reserva de emergência não é sinônimo de poupança e não é o dinheiro que sobra no fim do mês. É um valor específico, guardado à parte, com um único objetivo: cobrir seus gastos essenciais se a sua renda parar de repente. Perda de emprego, um problema de saúde, o carro quebrando, um mês em que o cliente atrasa o pagamento. A vida acontece, e a reserva existe para que esses imprevistos não virem uma bola de neve de dívida.
Ela também muda a forma como você toma decisão. Quem tem reserva não aceita qualquer proposta de trabalho por desespero, não recorre ao cartão de crédito na primeira emergência e não perde noite de sono com cada conta inesperada. Isso é liberdade, não é luxo.
Quanto guardar: o número muda de pessoa para pessoa
A regra mais usada é guardar entre 3 e 6 meses dos seus gastos essenciais, não da sua renda inteira. Gastos essenciais são aluguel ou financiamento, contas de casa, alimentação, transporte, saúde e educação dos filhos, se houver. Assinatura de streaming e jantar fora não entram nessa conta.
O número exato depende da sua situação:
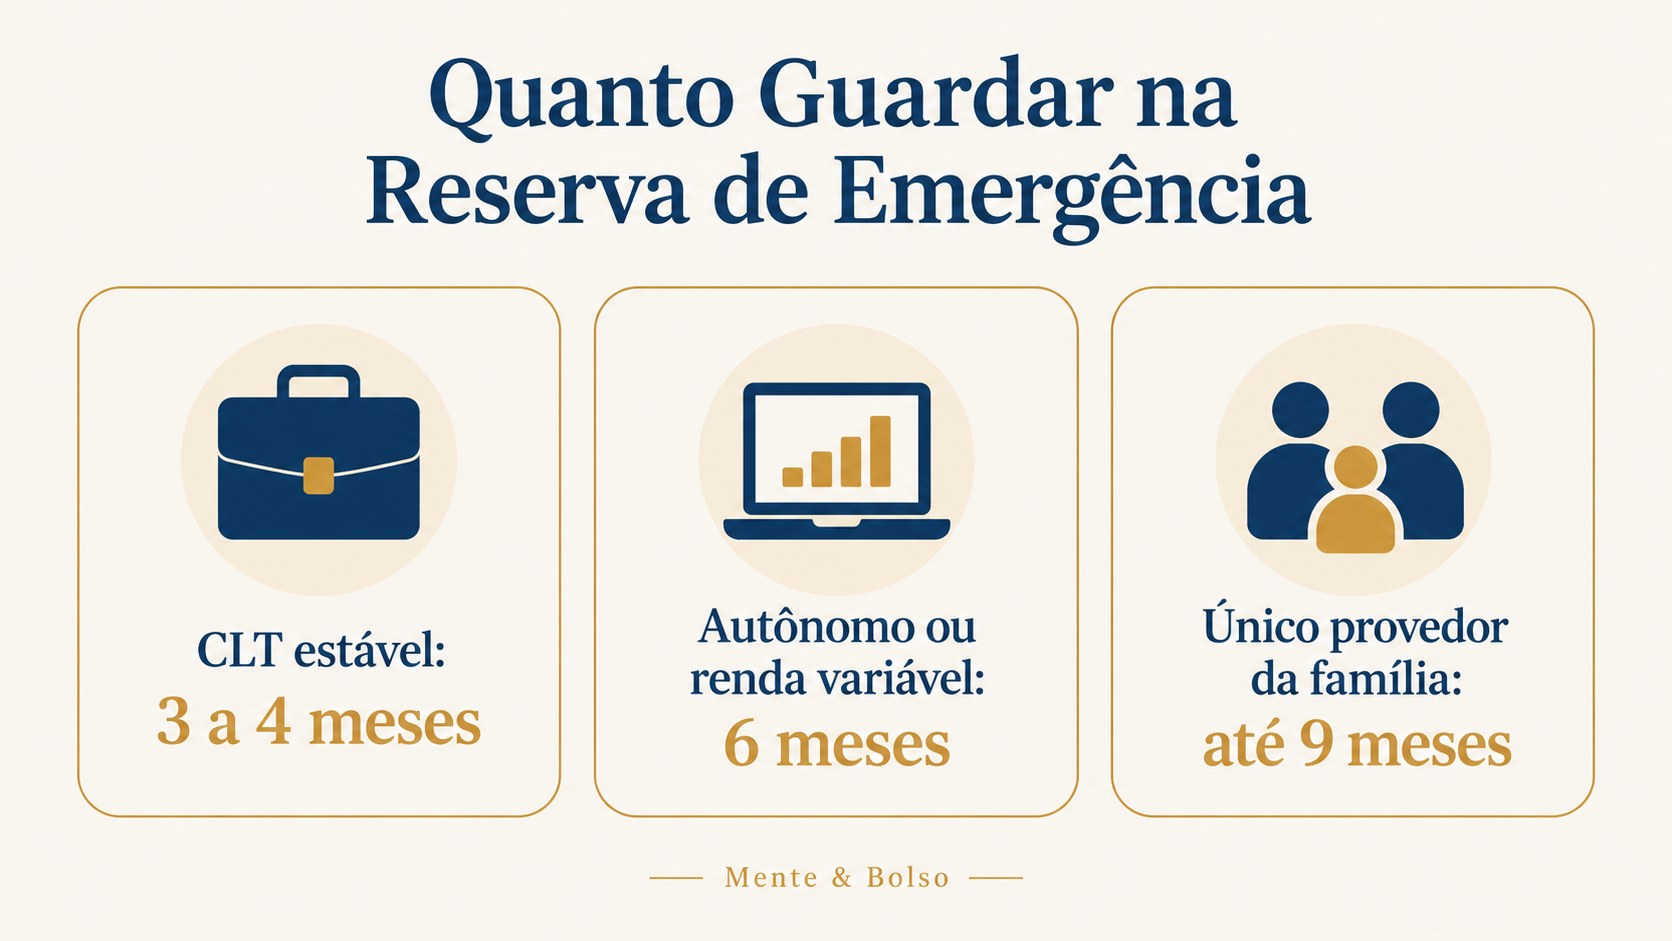
- CLT com estabilidade e um único provedor na casa: 3 a 4 meses de gastos essenciais costuma ser suficiente.
- Autônomo, freelancer ou renda variável: o ideal é mirar em 6 meses, porque a renda oscila e a recolocação pode demorar mais.
- Único provedor da família, com dependentes: vale considerar até 9 meses, dependendo do quanto essa renda é insubstituível no curto prazo.
Na prática: se os seus gastos essenciais somam R$3.000 por mês e você se encaixa na faixa de 6 meses, a meta é juntar R$18.000. Parece distante, mas não precisa ser tudo de uma vez, e qualquer valor guardado já é proteção real.
Onde guardar: liquidez e segurança vêm antes de rentabilidade
Esse é o erro mais comum: gente que guarda a reserva de emergência em investimento de renda variável, tipo ações ou fundos imobiliários, atrás de rentabilidade maior. Não faça isso. A reserva de emergência tem duas exigências que não são negociáveis: liquidez diária, para resgatar quando precisar, e segurança, para não perder valor justamente no momento em que você mais precisa dela.
As duas opções mais usadas hoje, com a Selic em torno de 14% ao ano, são:
Tesouro Selic
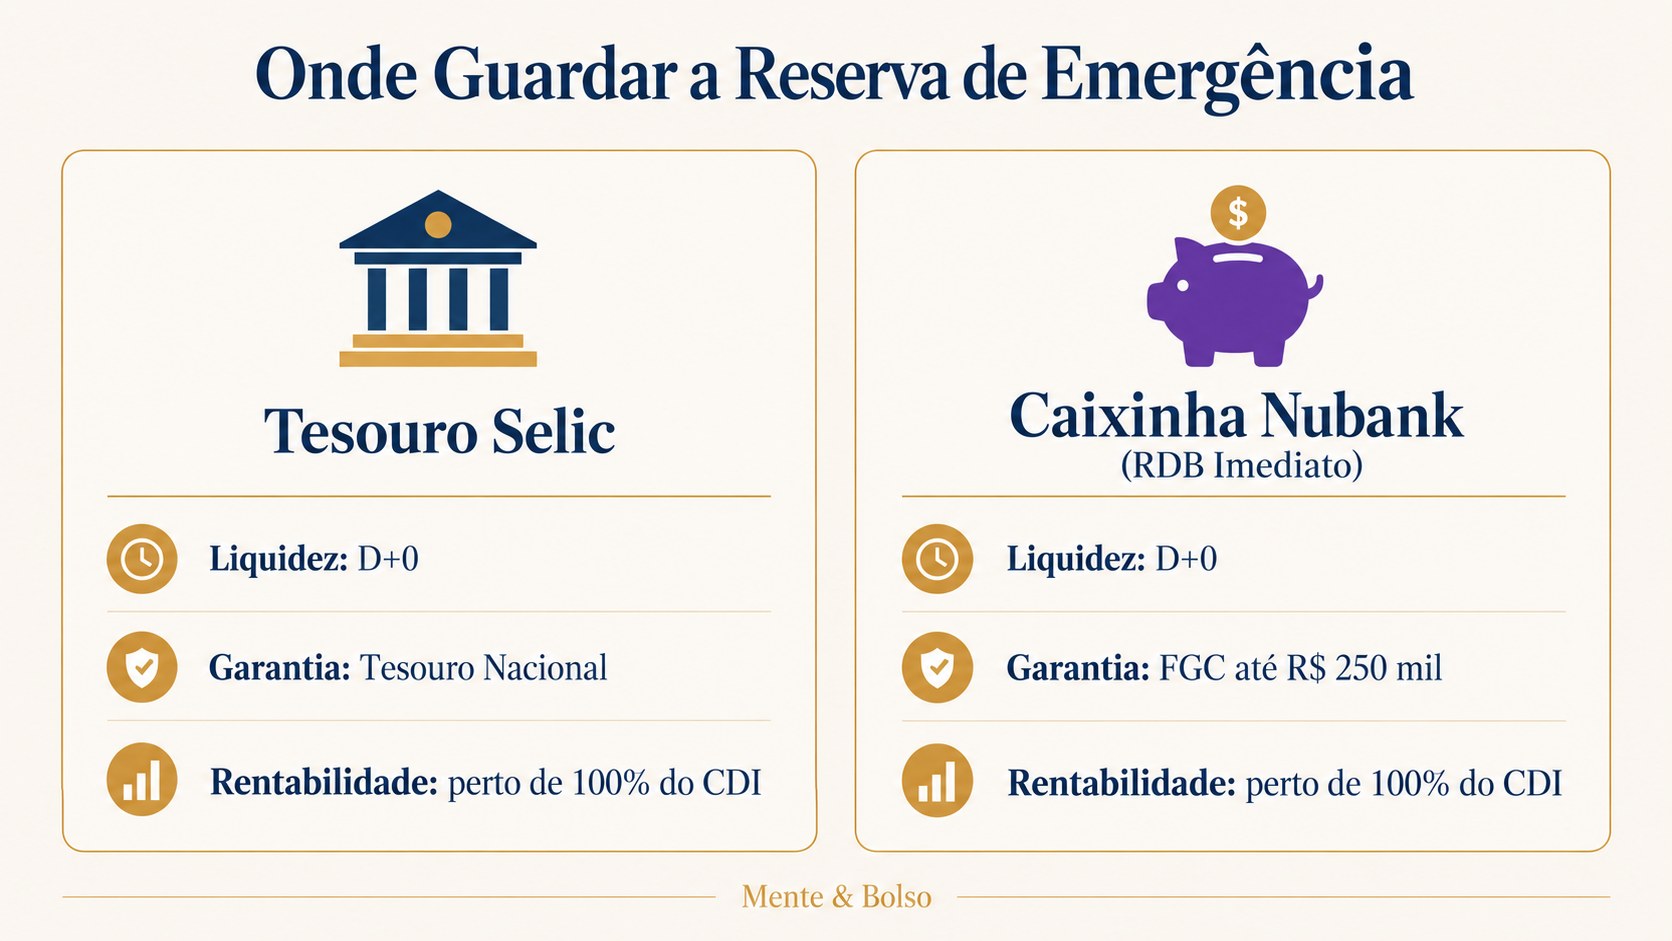
Você empresta dinheiro para o governo federal, considerado o investimento mais seguro do país. A liquidez é D+0, ou seja, o valor cai na sua conta no mesmo dia do resgate, se pedido até as 13h em dia útil. Não tem garantia do FGC, mas o risco de calote do governo federal é considerado mínimo.
Caixinha do Nubank (RDB Imediato)
É uma aplicação em RDB, o Recibo de Depósito Bancário, com garantia do FGC até o limite de R$250 mil por CPF e por instituição, e liquidez imediata: assim que você pede o resgate, o saldo já está disponível. Opções parecidas existem no Banco Inter e em outras fintechs, sempre valendo a pena checar se o rendimento está próximo de 100% do CDI.
Se você ainda não sabe a diferença entre esses dois produtos e o que é FGC na prática, isso está explicado com mais detalhe no artigo sobre como juntar os primeiros R$10 mil com aportes de R$20 por dia.
Erros que atrasam ou destroem a reserva de emergência
O primeiro erro é deixar o dinheiro parado na poupança. A poupança rende menos que o Tesouro Selic e a maioria das caixinhas, sem nenhuma vantagem real de liquidez sobre elas. O segundo erro é misturar a reserva com o dinheiro do dia a dia, na mesma conta, no mesmo cartão. Quando está tudo junto, é fácil gastar sem perceber e a reserva nunca cresce de verdade.
O terceiro erro é achar que precisa juntar tudo de uma vez, travar diante do valor total e não começar. E o quarto, talvez o mais comum, é usar a reserva para qualquer imprevisto que não seja realmente uma emergência, como uma promoção imperdível ou uma viagem de última hora. Se você sente que gastar sem necessidade é um padrão, vale entender o que está por trás disso antes de seguir adiante.
Como começar, mesmo com pouco
Separe uma conta ou uma caixinha só para isso, com nome bem claro, tipo "Reserva de Emergência", para o cérebro entender que aquele dinheiro tem outro destino. Automatize um valor fixo todo mês, mesmo que pequeno, no mesmo dia em que a renda entra. Constância importa mais que valor alto no início.
Se está difícil sobrar dinheiro, o primeiro passo não é a reserva, é organizar para onde o seu dinheiro está indo hoje. Este guia para organizar as finanças do zero te ajuda a enxergar isso antes de definir quanto consegue guardar por mês.
A reserva é segurança, não é o fim da história
Depois que a reserva de emergência está completa, ela vira a base que sustenta todo o resto: investir em objetivos de médio e longo prazo, assumir riscos calculados, negociar melhor no trabalho porque você não depende daquele salário para sobreviver no mês seguinte. É exatamente essa a lógica por trás do que sempre repito aqui: conhecimento que transforma a mente e reposiciona a vida. Guardar dinheiro é técnica. Sustentar essa disciplina todo mês é caráter, e isso se constrói aos poucos, começando hoje, com o valor que você tem agora.