


Se alguém te dissesse que R$20 por dia podem virar R$10 mil em um ano, você acreditaria? A maioria das pessoas não acredita, e é exatamente por isso que continua sem guardar nada. A conta existe, é simples, e você vai ver ela inteira aqui embaixo. Mas antes da matemática, precisa entender uma coisa: o dinheiro nunca foi o problema. O problema é começar sem método e desistir na primeira dificuldade.
Este artigo pega uma estratégia real de acúmulo com aportes diários pequenos e refaz a conta para bater a marca redonda de R$10 mil, com uma peça a mais no jogo: um aporte especial a cada 30 dias, para fechar a diferença. No fim, você vai sair daqui sabendo o quanto guardar, onde colocar esse dinheiro com segurança, e por que o verdadeiro patrimônio começa muito antes da primeira aplicação.
A regra do 2020: o primeiro investimento não é em dinheiro
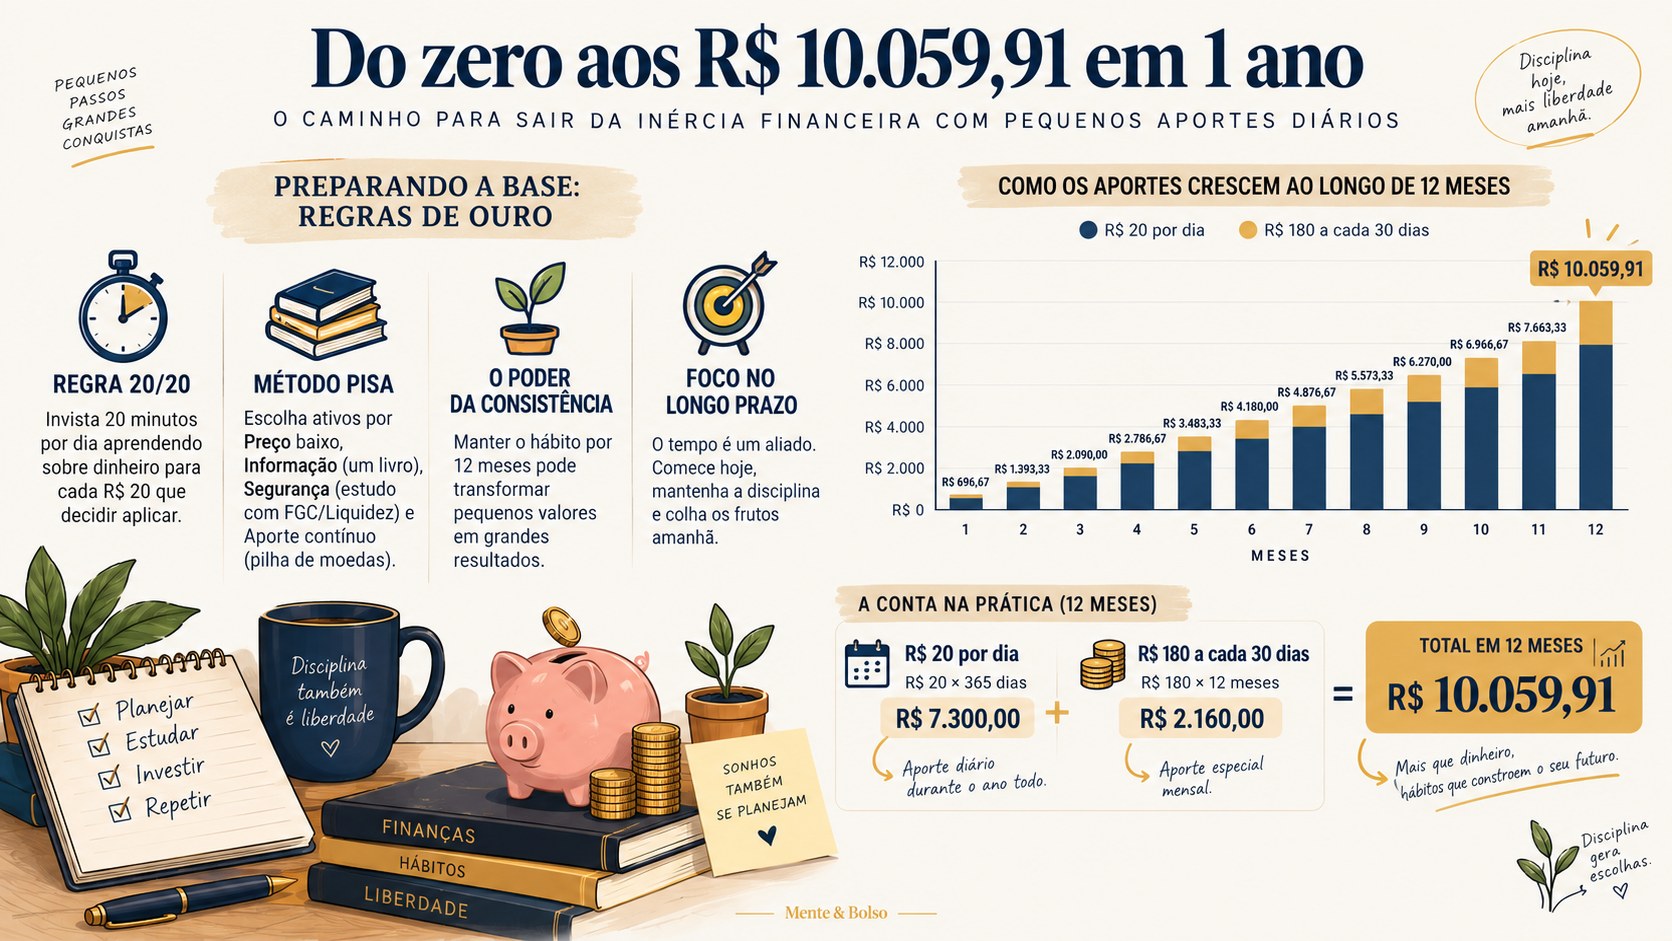
Antes de aplicar um único real, existe uma regra simples que separa quem constrói patrimônio de quem só faz tentativa e erro caro: a regra do 2020. Se você tem R$20 para investir hoje, o seu melhor primeiro passo é dedicar 20 minutos do seu dia para aprender sobre dinheiro antes de tentar multiplicá-lo.
Não é enrolação, é proteção. É muito mais barato errar agora, com valores pequenos, do que aprender na marra quando os aportes forem maiores e a dor de uma perda pesar de verdade no bolso e na cabeça. Os 20 minutos podem ser um vídeo, um podcast, um capítulo de livro ou até este artigo que você está lendo agora. O que importa é criar o hábito de estudar antes de agir.
Essa regra conversa direto com algo que eu repito sempre: conhecimento que transforma a mente reposiciona a vida. Não adianta ter o dinheiro se a cabeça continua desorganizada. Se você ainda não deu esse primeiro passo de organização financeira, comece por aqui: como organizar as finanças pessoais do zero.
O método PISA: como escolher onde colocar os primeiros R$20
Depois dos 20 minutos de estudo, vem a pergunta prática: onde colocar o dinheiro? Para isso existe o método PISA, uma regra de bolso pensada para quem está começando com pouco. O nome não é acaso: a ideia é que você pise nas desculpas e comece o quanto antes. Cada letra representa um pilar que você avalia antes de escolher um ativo.
- P de Preço: como o objetivo é começar pequeno, o ativo precisa aceitar aplicações de R$20 ou menos, sem taxa de entrada que coma o seu aporte.
- I de Informação: antes de colocar dinheiro em qualquer lugar, você precisa entender onde ele está. A regra prática é simples: se você não consegue explicar o investimento em uma frase para um amigo ou para o seu cônjuge, ainda não está pronto para aplicar ali.
- S de Segurança: o ativo precisa ter liquidez diária, ou seja, você consegue resgatar quando quiser, de preferência com a garantia do FGC, o Fundo Garantidor de Créditos que devolve o seu dinheiro se a instituição financeira quebrar.
- A de Aporte contínuo: de nada adianta investir R$20 uma vez e esquecer. É a disciplina de aportar todo santo dia ou toda semana que transforma trocado em patrimônio.
Repare que o método PISA não fala em "melhor investimento do mercado". Fala em constância e clareza. É isso que separa quem chega aos R$10 mil de quem desiste no terceiro mês.
Refazendo a conta: de R$7.740 para R$10 mil em 12 meses
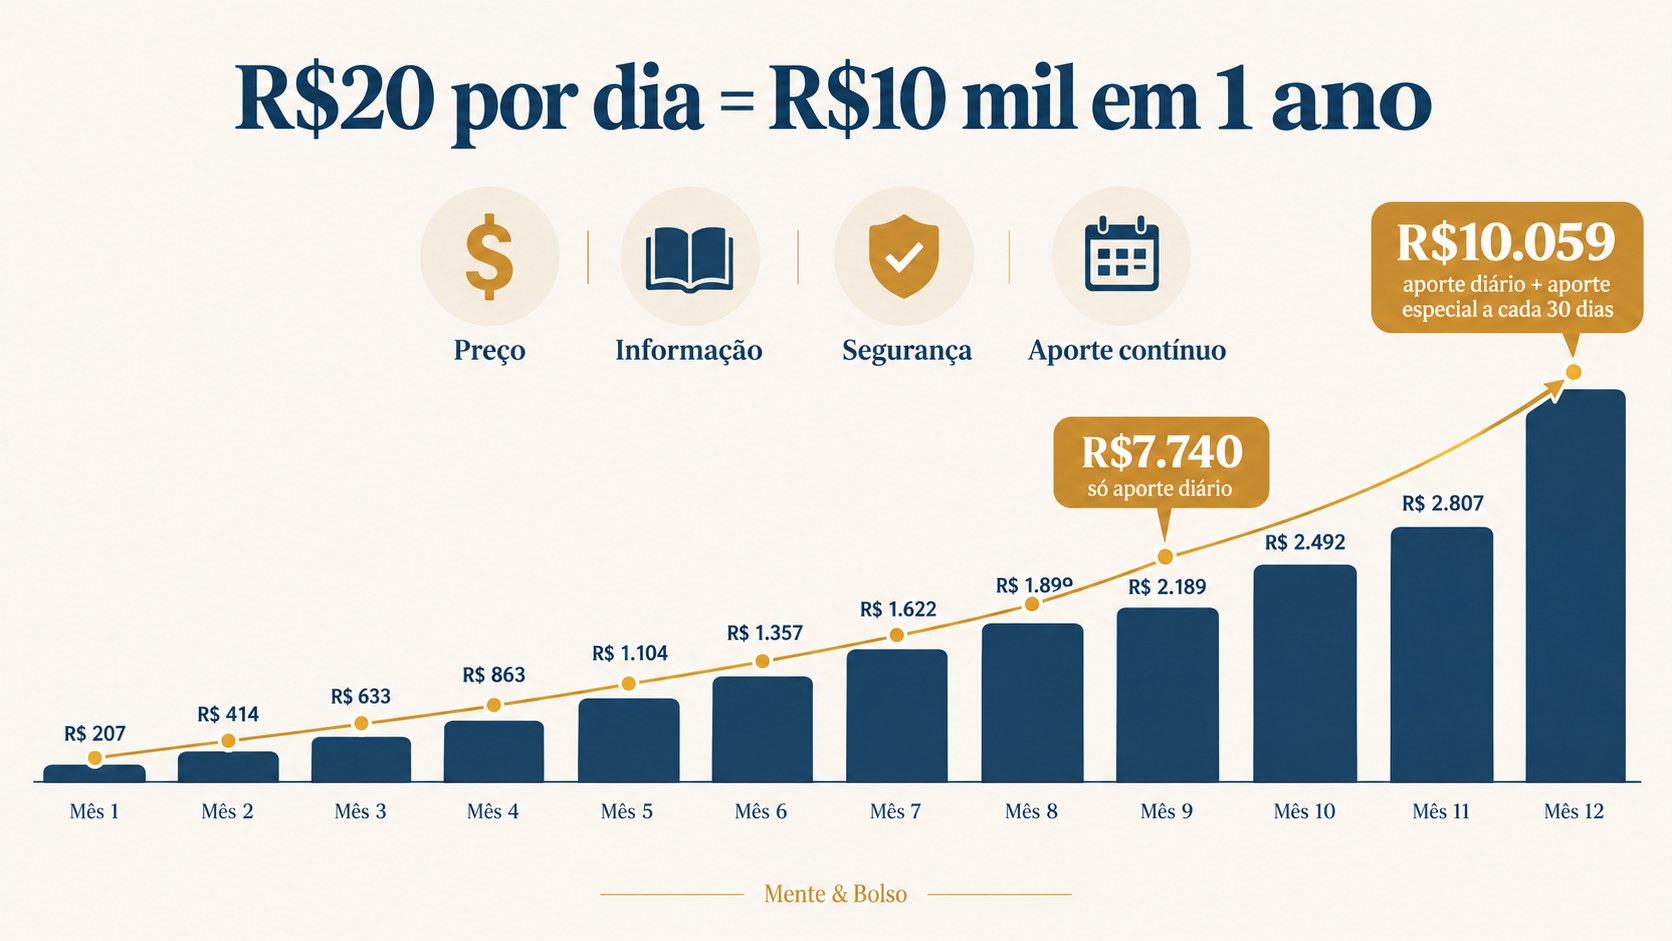
A simulação original mostra que R$20 investidos todos os dias, durante 12 meses, com um rendimento aproximado de 14% ao ano (a mesma taxa Selic vigente agora, em setembro de 2026), somam cerca de R$7.740,11 ao final do ano. É um número bom, mas ainda não é a meta redonda que a gente quer bater aqui.
Para chegar aos R$10 mil, falta pouco mais de R$2.260. E a forma mais simples de fechar essa conta sem depender de sorte é introduzir um aporte especial a cada 30 dias, além do aporte diário. Nada de valor exagerado: R$180,00 extras, uma vez por ciclo de 30 dias, ao longo dos 12 meses.
Fazendo a conta com esse aporte especial somado ao aporte diário de R$20, o total estimado passa de R$10 mil, chegando perto de R$10.059,91 ao final de um ano. É a mesma disciplina de sempre, só que com um empurrão a mais uma vez por mês, algo como trocar duas ou três saídas supérfluas por um depósito.
Um detalhe importante, e honesto: essa é uma simulação simplificada, com fins didáticos. Ela não considera Imposto de Renda, taxas de administração de cada produto, nem a variação real da Selic ao longo do ano, que pode subir ou cair. O valor final vai depender do produto escolhido e do momento econômico. Isso não é recomendação de investimento, é um exemplo prático para você entender a lógica da disciplina batendo o juro composto.
Se o seu maior obstáculo hoje é dívida em aberto em vez de sobra no fim do mês, vale a pena resolver isso primeiro. Dá uma olhada em como sair das dívidas e em como lidar com a culpa de gastar dinheiro antes de partir para os aportes.
Onde aplicar: Tesouro Selic x Caixinhas do Nubank
Com o método PISA na cabeça, sobram poucas opções realmente acessíveis e seguras para quem está começando com R$20. As duas mais usadas hoje são o Tesouro Selic e as caixinhas do Nubank, e vale entender a diferença antes de escolher.
Tesouro Selic
Aqui você empresta dinheiro direto para o governo federal. Não tem a garantia do FGC, mas é considerado o investimento mais seguro do país, porque o devedor é o próprio governo, que controla a emissão de moeda. A liquidez é D+0, ou seja, o dinheiro cai na sua conta no mesmo dia do resgate, desde que você peça até as 13h em dia útil. Depois desse horário, o valor só entra no próximo dia útil.
Caixinha do Nubank (RDB Imediato)
É uma aplicação em RDB, o Recibo de Depósito Bancário emitido pelo próprio banco. Tem a garantia do FGC e liquidez imediata: assim que você pede o resgate, o saldo já fica disponível.
Caixinha do Nubank (RDB Planejado)
Nessa opção você aceita deixar o dinheiro parado por um prazo combinado em troca de uma rentabilidade maior, que pode chegar perto de 104% do CDI em dois anos. Também conta com o FGC, mas o resgate só é permitido no vencimento, sem saída antecipada.
Existem outras opções parecidas, como o cofrinho do Banco Inter e o PicPay, que seguem a mesma lógica de acessibilidade e liquidez. O importante não é qual delas é "a melhor", e sim qual delas você entende de verdade e vai alimentar todo mês sem falhar. Se quiser entender melhor como sua nota de crédito impacta suas opções financeiras no longo prazo, veja também como funciona o score de crédito.
O investimento que ninguém tira de você
Guardar R$20 por dia é importante. Mas existe um investimento que rende mais do que qualquer Tesouro Selic, que ninguém consegue confiscar, e que você carrega para o resto da vida: investir em você mesmo. Esse é o único ativo que se multiplica infinitas vezes sem perder valor.
Isso significa estudar finanças, sim, mas também estudar tempo, controle emocional e como funciona a sua própria cabeça. Psicanálise e neurociência não são assuntos distantes de dinheiro, são a base dele. Quem não entende os próprios gatilhos emocionais compra por impulso, se endivida por ansiedade e sabota o próprio progresso sem perceber. Se conhecer é o primeiro passo para se aperfeiçoar de verdade.
Parte desse trabalho é pensar fora da curva. Rever pensamentos automáticos, renovar a mente e questionar crenças antigas sobre dinheiro que você carrega desde criança, muitas vezes sem nem notar. E parte também é olhar para o lugar onde você está inserido agora: onde mora, onde estuda, onde trabalha.
Pergunte a si mesmo o que pode ser feito exatamente aí, no seu ambiente atual, para agregar mais valor. Como você pode se mostrar mais, participar mais, aparecer mais para quem decide uma promoção. Como pode virar sócio ou investidor de algo em que já confia. Como pode cobrar mais pelo que já sabe fazer, em vez de esperar que alguém perceba sozinho. Cada ambiente tem uma abertura para quem se posiciona como alguém que agrega valor, não como alguém que só cumpre tarefa.
É exatamente esse o espírito por trás de tudo que escrevo aqui: conhecimento que transforma a mente e reposiciona a vida. Os R$20 de hoje são o treino. A disciplina que você constrói guardando eles é o que vai te dar coragem para pedir o aumento, propor a sociedade ou trocar de ambiente quando for a hora.
Comece hoje, sem esperar o momento perfeito
Separe seus primeiros R$20. Use os 20 minutos da regra do 2020 para entender onde vai colocar esse valor. Aplique o método PISA para escolher com segurança. E marque no calendário o seu aporte especial a cada 30 dias, para virar hábito, não exceção.
O primeiro mês vai parecer pouco. O terceiro já vai parecer diferente. E daqui a um ano, quando você olhar para trás, vai entender que o dinheiro nunca foi sobre quanto você tinha para começar. Era sobre o quanto você estava disposto a se conhecer e a se manter constante. Se esse tema te interessa, continue a leitura em como aproveitar melhor o décimo terceiro salário e em 7 dicas para melhorar sua relação com o dinheiro.