
Desde março, os juros no Brasil caíram cinco vezes seguidas. A Selic saiu de 15% e chegou a 13,75% ao ano. A notícia passou rápido no jornal. Mas quase ninguém parou para explicar o que isso muda na sua vida, e você, que pensa, precisa entender como isto afeta você no processo do seu enriquecimento.
E como muda. Muda o preço da sua dívida. Muda quanto o seu dinheiro rende. E muda, principalmente, as decisões que você pode tomar agora, enquanto a maioria ainda está distraída.
Neste texto eu quero te mostrar, sem economês, o que fazer com esse momento. Se você tem dívida, se você tem algum dinheiro guardado, ou as duas coisas ao mesmo tempo, que é o caso de muita gente. E também, como uma estratégia, dentro de um planejamento para um endividamento programado, visando alavancagem patrimonial. Agora, vamos entender o processo e as possibilidades.
O que é a Selic e por que ela mexe com o seu bolso
A Selic é a taxa básica de juros do país. É ela que serve de régua para quase todos os outros juros: do empréstimo no banco ao rendimento da sua aplicação.
Quem decide a Selic é o Copom, um comitê do Banco Central que se reúne oito vezes por ano. A última decisão foi em 16 de setembro, com corte de 0,25 ponto, para 13,75% ao ano. Foi o quinto corte seguido em 2026.
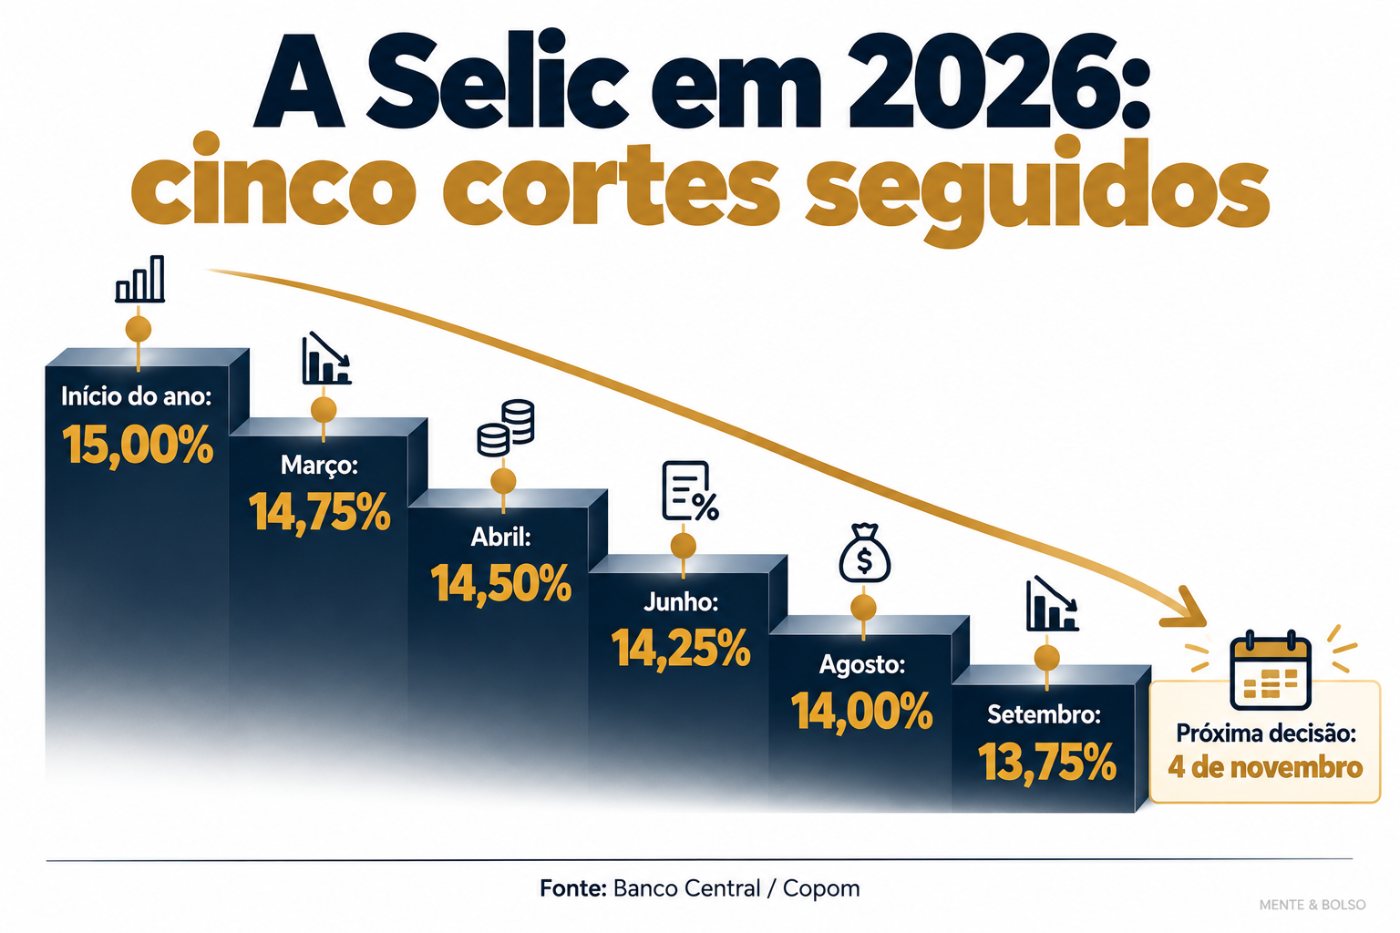
A próxima reunião acontece nos dias 3 e 4 de novembro. Até lá, a régua continua onde está. E é exatamente nesse intervalo que vale a pena se organizar.
Um detalhe importante: 13,75% ainda é um juro muito alto. A queda é real, mas é lenta. Com a inflação em 4,22% em 12 meses (dado de agosto), o Brasil segue com um dos maiores juros reais do mundo. Ou seja: o dinheiro continua caro para quem pega emprestado. E continua rendendo bem para quem guarda. E você pode compor estas duas situações.
Se você tem dívida: é hora de trocar a dívida cara pela barata, por investimento para render e pagar parcela
Você não está sozinho nisso. Em julho, 82% das famílias brasileiras tinham alguma dívida, um recorde, segundo a pesquisa da CNC. E em 85% dos casos o cartão de crédito estava no meio.
Quando os juros começam a cair, os bancos passam a disputar cliente com taxas um pouco menores. Quem tem dívida pode usar isso a seu favor. Existem dois caminhos.
1. Portabilidade de crédito: levar a dívida para outro banco
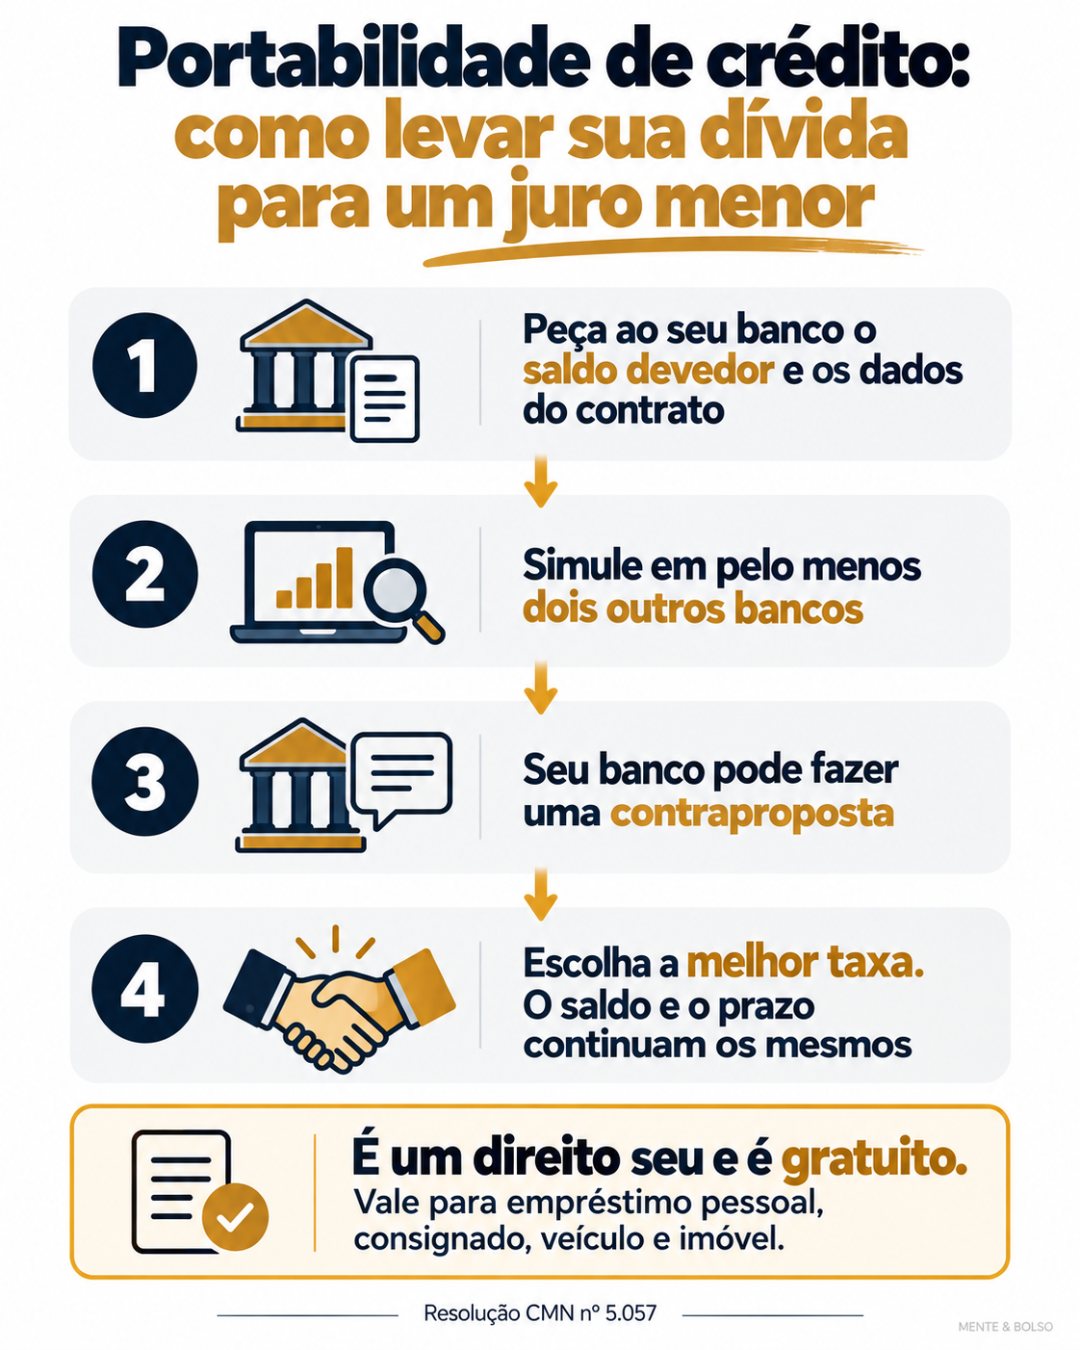
Portabilidade é transferir um empréstimo ou financiamento para outra instituição que cobre juros menores. O saldo e o prazo continuam os mesmos. O que muda é a taxa.
O que pouca gente sabe:
- É um direito seu. Está garantido por norma do Banco Central (Resolução CMN nº 5.057).
- É gratuito. Nenhum banco pode cobrar tarifa para fazer a portabilidade.
- Seu banco pode cobrir a oferta. Quando ele fica sabendo do pedido, costuma fazer uma contraproposta. Você escolhe a melhor.
- Vale para: empréstimo pessoal, consignado, financiamento de veículo e financiamento imobiliário.
- Na troca, você pode gerar um investimento, que gere um valor, você substitui, e isto te ajuda a pagar a nova parcela.
Um cuidado: se a contraproposta vier com "dinheiro extra na conta", aquilo já não é portabilidade. É um empréstimo novo. Leia com calma antes de assinar, por isto vale a pena discutir, e quem normalmente faz isto, são os bancos de primeira linha.
2. Cartão e cheque especial: trocar, não carregar
O rotativo do cartão e o cheque especial não entram na portabilidade. E são justamente as dívidas mais caras: o juro do rotativo passa de 400% ao ano. Desde janeiro de 2024 existe um teto: juros e encargos do rotativo não podem passar do valor da dívida original. Ou seja, uma dívida de R$ 1.000 pode chegar a R$ 2.000. Ainda é muito.
Aqui o caminho é outro. Você troca essa dívida por uma mais barata, como um empréstimo pessoal ou consignado, e quita o cartão de uma vez. Depois, não volta a usar o rotativo. Eu explico isso com mais calma no artigo Cartão de crédito: como usar sem cair no rotativo.
Se a dívida já está atrasada, o primeiro passo é sentar e renegociar. O passo a passo está em Como sair das dívidas.
Se você tem dinheiro guardado: o que muda na poupança, no CDB e no Tesouro
Para quem guarda dinheiro, a notícia é o contrário: com os juros caindo, as aplicações vão render um pouco menos daqui para frente. Mas devagar. Não é motivo para pânico, e sim para escolher melhor.
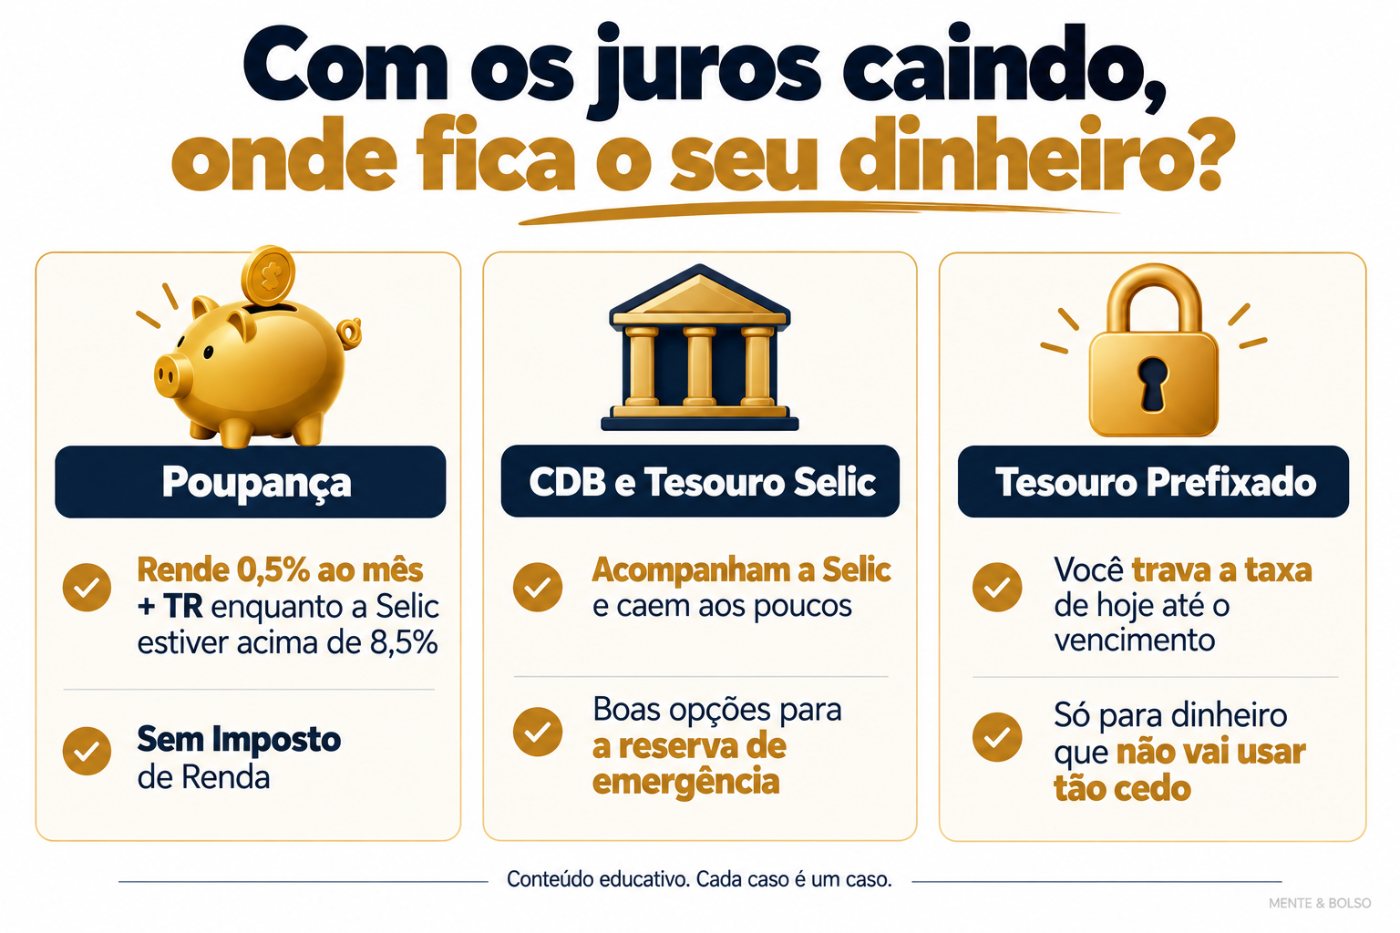
Poupança. Enquanto a Selic estiver acima de 8,5% ao ano, a regra da poupança não muda: ela rende 0,5% ao mês mais a TR. Nos últimos 12 meses, isso deu perto de 9,8%, sem Imposto de Renda. É segura e simples. Mas, com a Selic onde está, quase sempre perde para as outras opções.
CDB e Tesouro Selic. Esses acompanham a taxa do dia a dia. Quando a Selic cai, eles caem junto, aos poucos. Mesmo assim, um CDB que pague 100% do CDI ou o Tesouro Selic tendem a render mais que a poupança, mesmo depois do imposto. Para a reserva de emergência, continuam sendo boas escolhas.
Tesouro Prefixado. Aqui está a novidade desta fase. No prefixado, você trava hoje a taxa que vai receber até o vencimento. Se os juros continuarem caindo, quem travou antes sai ganhando. O cuidado: se precisar vender antes do prazo, o valor pode oscilar. Por isso, só entra aqui o dinheiro que você não vai usar tão cedo.
Uma regra que vale sempre: dinheiro de emergência fica onde você consegue sacar no mesmo dia, e isto dá para fazer giro. O resto pode buscar mais rendimento. A comparação completa entre as opções está em Onde deixar o dinheiro render, e quanto guardar de reserva está em Reserva de emergência.
E um lembrete honesto: cada caso é um caso, jamais esqueça disto. Este texto é educativo e não substitui a orientação de um profissional que olhe a sua situação de perto, mas olhe com ousadia, fora do quadrado, busque informação com quem já chegou onde você quer chegar.
O erro mais comum: achar que juro caindo é hora de gastar
Toda vez que a notícia é "os juros caíram", uma parte da cabeça escuta "agora pode". Pode financiar o carro. Pode parcelar a viagem. Pode trocar o celular. Não faça isto, gere ativos que paguem por isto pra você.
Só que 13,75% ao ano continua sendo caro. O crédito ficou um pouquinho menos pesado, não ficou leve. E a parcela de amanhã não sabe que o juro caiu. Ela só sabe que precisa ser paga.
Isso tem nome em psicologia econômica: é o efeito de licença. Uma boa notícia dá à gente a sensação de que merece relaxar. E é nessa hora que a disciplina de meses vai embora numa tarde.
A pergunta certa não é "o juro caiu?". É "isso cabe no meu mês, com folga, mesmo se acontecer um imprevisto?". Se a resposta for não, a queda dos juros não mudou nada para você. Ainda. Analise bem isto, veja se alinha com seus objetivos, dentro do seu propósito.
Se essa vontade de gastar vem acompanhada de culpa depois, vale ler A culpa de gastar dinheiro consigo mesmo. Ali eu falo do que acontece por dentro antes da compra.
Um plano simples para fazer até 4 de novembro
Você não precisa entender de economia para aproveitar esse momento. Precisa de três passos, feitos com calma, até a próxima decisão do Copom.
- Coloque tudo no papel. Liste cada dívida com três informações: quanto falta pagar, a taxa de juros por mês e quantas parcelas faltam. A taxa está no contrato ou no aplicativo do banco. Do outro lado, anote onde está o seu dinheiro guardado e quanto rende.
- Ataque a dívida mais cara primeiro. Se for cartão ou cheque especial, busque um crédito mais barato para quitar de uma vez. Se for empréstimo ou financiamento, peça simulação de portabilidade em pelo menos dois bancos. Leve a melhor proposta ao seu banco e veja se ele cobre.
- Dê um destino para o dinheiro parado. Tire da conta corrente o que está sem render. Separe a reserva de emergência numa aplicação de resgate diário. E só depois pense no que pode ficar mais tempo aplicado.
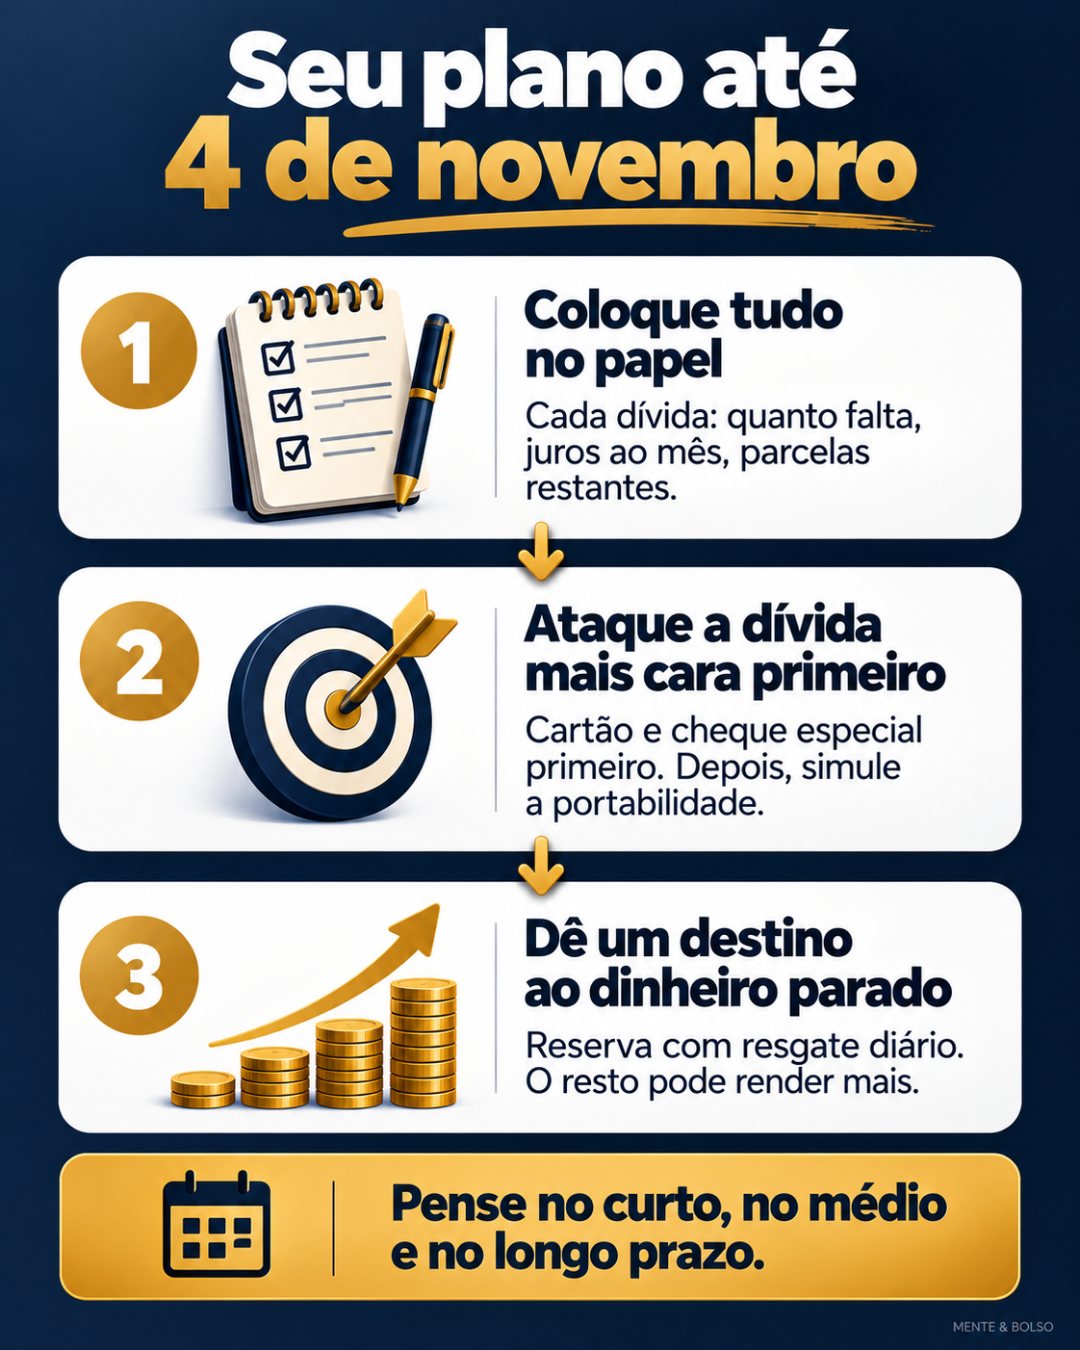
São algumas horas de trabalho. Mas, numa dívida grande, uma taxa um pouco menor pode significar centenas ou milhares de reais a menos ao longo do contrato. Sempre pense, analise, tenha um plano de curto, médio e longo prazo.
Quem se mexe antes sai na frente
A economia muda devagar. Os juros não vão despencar de um mês para o outro. Mas o cenário virou, e isso abre uma janela.
A maioria das pessoas vai esperar. Vai deixar a dívida cara rodando no cartão. Vai deixar o dinheiro parado na conta. E vai descobrir daqui a um ano que poderia ter feito diferente.
Você não precisa ser essa pessoa. Uma tarde com papel e caneta, duas simulações no banco e uma decisão tomada com calma já te colocam em outro lugar.
Conhecimento só transforma quando vira atitude. Escolha hoje o primeiro passo da lista. Só um. E faça.
Se este texto te ajudou, mande para alguém que está apertado com dívida. Às vezes é exatamente a informação que faltava.
Leia também no Mente & Bolso:
- Cartão de crédito: como usar sem cair no rotativo
- Como sair das dívidas: manual do endividado
- Onde deixar o dinheiro render: poupança, CDB ou Tesouro Direto?
- Reserva de emergência: quanto guardar e onde deixar o dinheiro
- Feirão Limpa Nome: vale a pena?
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contatoFontes
- DGABC: Copom reduz a Selic para 13,75% ao ano (16/09/2026)
- Ouviram: Selic, Copom e inflação em 2026
- Atlas Público: Copom reduz a Selic de 14,25% para 14,00%
- NSC Total: endividamento das famílias bate recorde em julho de 2026 (Peic/CNC)
- Patrimo: como fazer portabilidade de crédito em 2026
- Sicoob: portabilidade de crédito e Resolução CMN nº 5.057
- Numerando: rendimento da poupança e regra da Lei 12.703/2012
- Poder360: regra que limita o juro do rotativo do cartão a 100% da dívida