Você provavelmente já ouviu que oito em cada dez famílias brasileiras estão endividadas. O número assusta, e o instinto natural é pensar que o país inteiro perdeu o controle financeiro.
Só que esse dado esconde uma mentira por omissão. Ele coloca todo tipo de dívida no mesmo saco, como se pegar mil reais emprestado pra trocar uma geladeira fosse a mesma coisa que um grupo de investidores tomar bilhões emprestados pra comprar uma cervejaria. E aqui está o que quase ninguém te conta: enquanto uma parte dessas pessoas está afundando, outra parte está usando exatamente a mesma ferramenta, a dívida, pra ficar ainda mais rica.
A pergunta que interessa não é se dívida é boa ou ruim. É de que lado dessa linha você está.
O incêndio e o fogão
Imagine duas histórias acontecendo ao mesmo tempo.
Marcos ganha pouco, trabalha muito, e teve um imprevisto: a geladeira quebrou. Ele parcelou o conserto no cartão, mil reais. Quando a fatura chegou, não conseguiu pagar tudo, pagou o mínimo, rolou o resto pro mês seguinte. Um ano depois, a dívida original já tinha dobrado.
Do outro lado do mundo, um grupo de investidores decidiu comprar uma cervejaria americana avaliada em 52 bilhões de dólares. Eles não tinham esse dinheiro guardado. Deram uma entrada com capital próprio, pegaram emprestado o resto, e deixaram que o próprio lucro da cervejaria fosse pagando a dívida ano após ano. No fim, ficaram donos de uma fatia bilionária de patrimônio tendo colocado do próprio bolso só uma fração daquele valor. Foi exatamente o que os sócios da AmBev fizeram ao comprar a Anheuser-Busch, dona da Budweiser, em 2008.
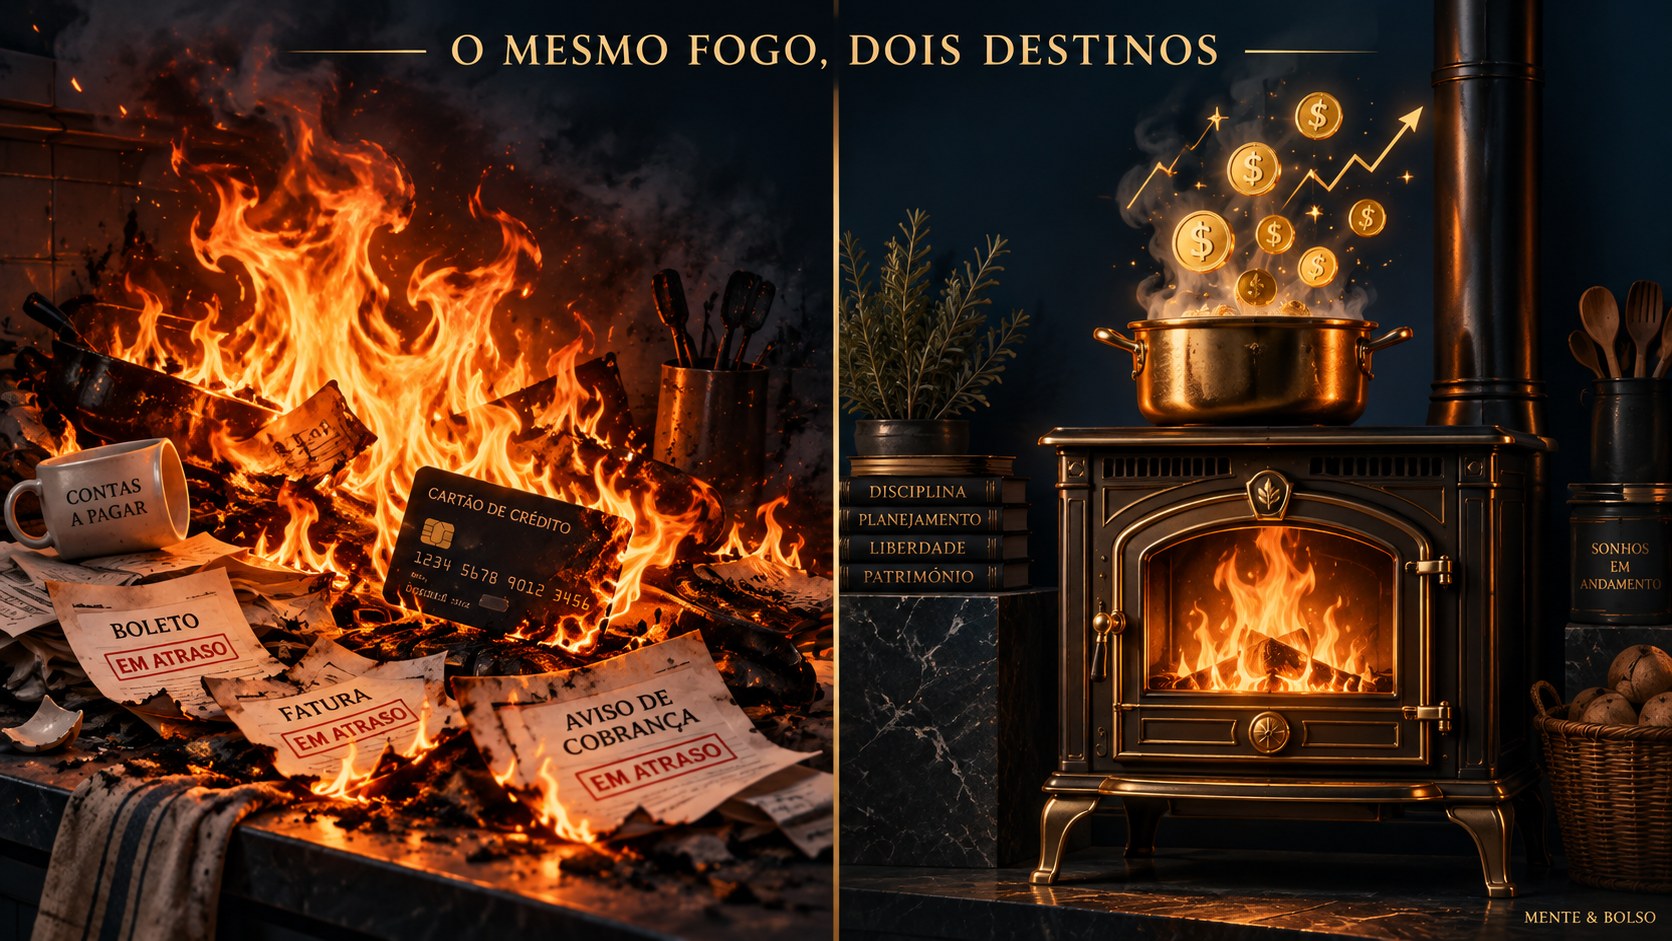
Marcos e esses investidores usaram a mesma ferramenta. Só que pra Marcos, a dívida virou um incêndio que ele está desesperado tentando apagar. Pra eles, virou um fogão, algo que produz, que gera, que paga a própria conta.
A chama é a mesma. O que muda é pra que ela está sendo usada.
Por que isso não é o rico roubando o pobre
Durante séculos, a economia foi tratada como um jogo de soma zero. A crença era simples e cruel: a riqueza do mundo é um bolo que não cresce, então se alguém ganha mais, é porque tirou de outro. Em 1771, um economista inglês influente chegou a escrever que as classes baixas precisavam ser mantidas pobres, ou nunca seriam trabalhadoras. Hoje soa um absurdo. Na época, era tratado como fato.
Foi Adam Smith quem desmontou essa ideia. A teoria dele é simples de entender: quando cada pessoa se especializa no que faz de melhor e troca com quem se especializa em outra coisa, o valor total do mundo aumenta. Ninguém perde nada, e ainda assim surge riqueza nova que não existia um minuto antes.
Empréstimo bem estruturado funciona do mesmo jeito. Quando o dinheiro emprestado vira máquina nova, negócio, produção, o juro pago não sai do bolso de ninguém em específico. Ele nasce do valor que aquele investimento criou. Foi esse mecanismo, crédito somado a produção, que puxou a explosão de riqueza a partir do século dezenove e tirou milhões de pessoas da pobreza ao mesmo tempo em que criava mais gente rica.
O problema nunca foi o crédito em si. O problema é o que ele compra.
A armadilha que a General Motors ensinou o mundo inteiro a cair
Nos anos 1920, o carro era o grande sonho de consumo americano, e caro demais pra comprar à vista. A Ford e a General Motors resolveram esse problema de jeitos opostos.
A Ford dizia: junte o dinheiro primeiro, depois leve o carro pra casa. Disciplina antes do prazer.
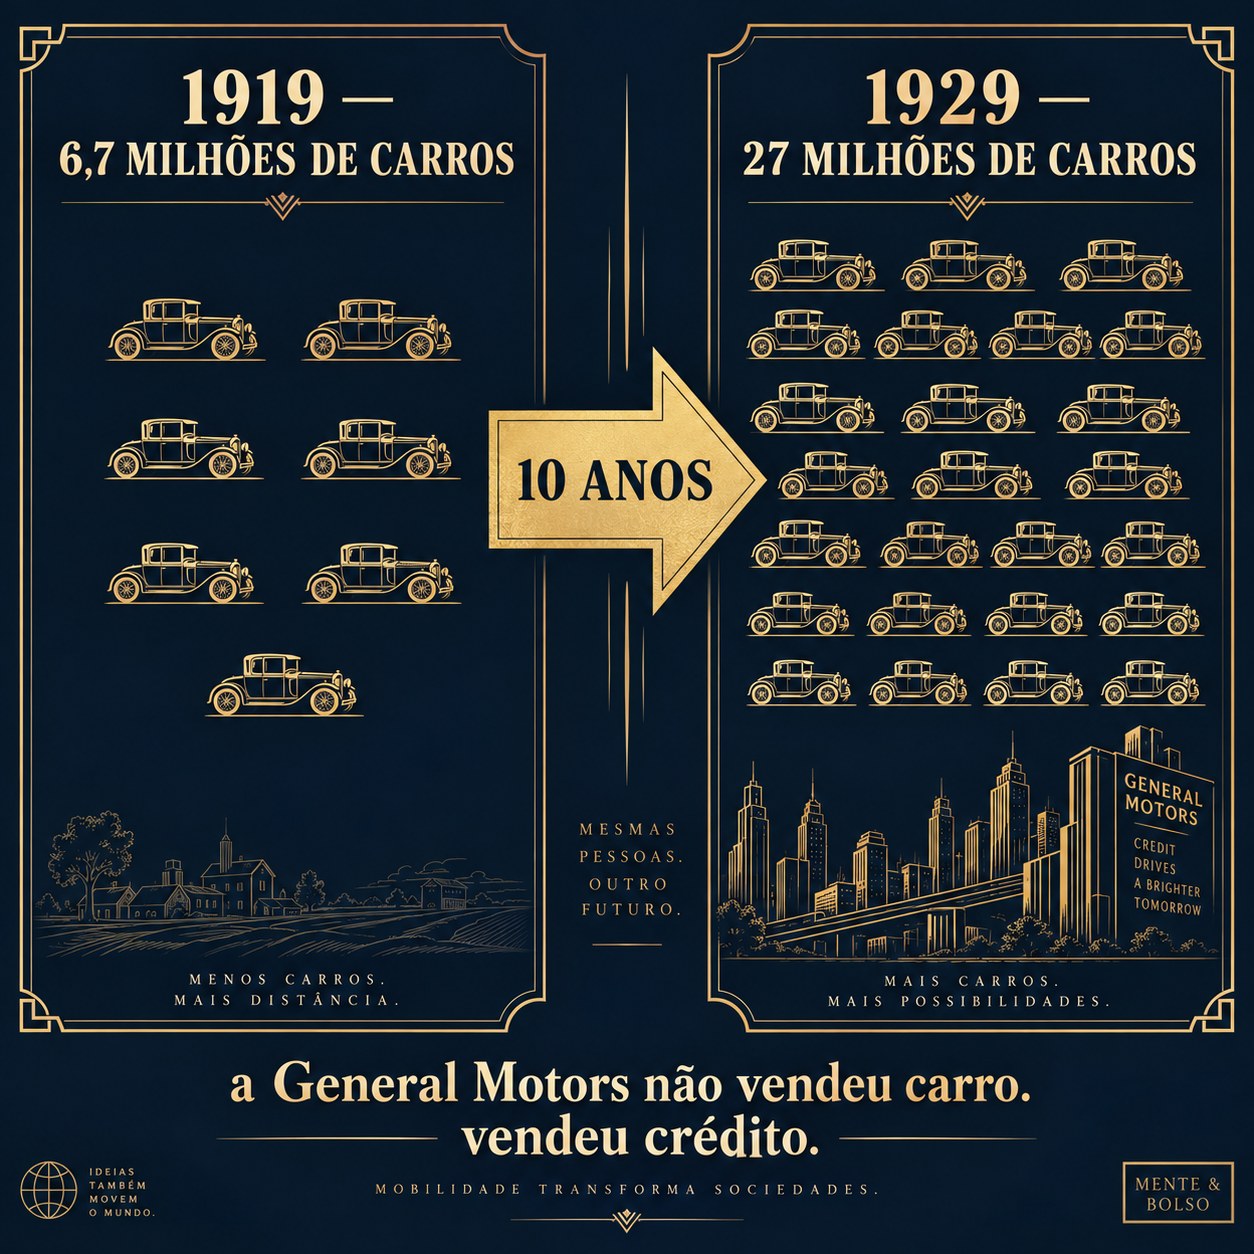
A GM inventou outra coisa: leve o carro hoje, dê uma entrada, pague o resto parcelado com juros ao longo do ano. Você não precisa merecer o carro primeiro, só precisa querer.
A GM não estava vendendo transporte. Estava vendendo a realização antecipada de um sonho, e o combustível disso era crédito. Em dez anos, a frota de carros nos Estados Unidos saltou de 6,7 milhões pra mais de 27 milhões. A lógica do leve agora e pague depois migrou pra geladeira, rádio, roupa, e chegou até o cartão de crédito que está na sua carteira hoje.
Não existe nada de errado em antecipar um sonho. O problema começa quando isso vira hábito sem noção do preço real que se está pagando por essa antecipação, porque nem toda dívida cobra o mesmo preço.
Por que o cartão de crédito é a dívida mais cara do Brasil
Aqui está o mecanismo que quase ninguém aprendeu na prática: quanto menor a garantia que você oferece ao banco, maior o juro que ele cobra, porque está precificando o risco de você não pagar.
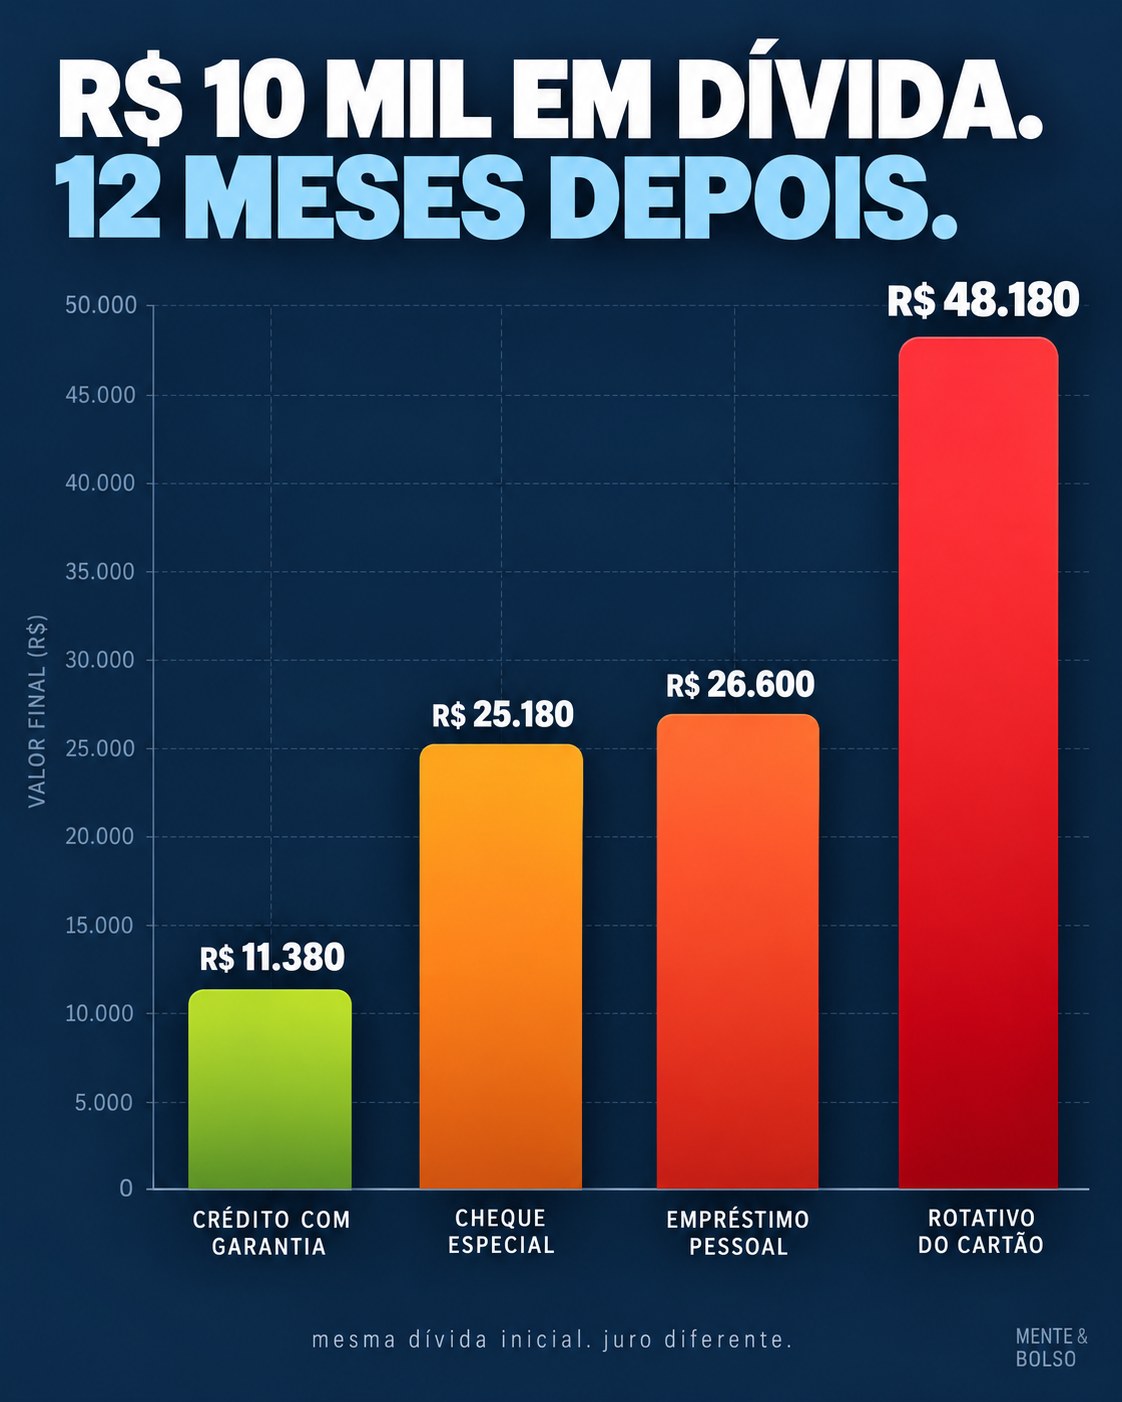
O cartão de crédito não pede nada em garantia. Por isso o rotativo cobra mais de 14% ao mês, o que passa de 400% ao ano, o maior juro do mundo nessa modalidade. O cheque especial gira em torno de 8% ao mês. O empréstimo pessoal, cerca de 8,5% ao mês.
E aqui mora a ironia cruel: o juro fica tão alto que ele mesmo fabrica a inadimplência que diz só estar precificando. A pessoa cai no rotativo, não consegue pagar aquele juro absurdo, vira inadimplente, e a taxa alta se justifica pela inadimplência que ela mesma criou. É o cachorro correndo atrás do próprio rabo.
Veja o que dez mil reais de dívida viram depois de 12 meses sem nenhuma amortização, dependendo de onde essa dívida mora. A diferença entre a barra mais baixa e a mais alta do gráfico abaixo é a diferença entre resolver um problema e criar um novo, bem maior.
Já mostramos aqui, com todos os detalhes, como o rotativo do cartão vira essa bola de neve e o passo a passo real pra sair dele em Cartão de Crédito Rotativo, como usar sem cair na armadilha. E se o nome já sujou por conta disso, tem um caminho estruturado pra reverter em Nome Sujo: As Duas Fábricas da Dívida no Brasil.
O mecanismo que os ricos usam, adaptado pra qualquer brasileiro
Existe uma saída que segue a mesma lógica que investidores usam em escala bilionária, só que disponível pra pessoa física: o crédito com garantia, também chamado de home equity quando o bem oferecido é um imóvel.
A ideia é simples. Em vez de pegar dinheiro sem garantia nenhuma, pagando os juros mais altos do mercado, você oferece um bem que já é seu, um imóvel ou um veículo, como garantia da operação. Você continua morando na casa e dirigindo o carro normalmente. O banco, sentindo mais segurança, derruba o juro pra um patamar completamente diferente, abre prazos de até 240 meses e ainda dá carência de até 90 dias pra você começar a pagar.
Na prática, isso serve pra trocar uma dívida cara por uma saudável. Você quita o cartão ou o cheque especial com o dinheiro do crédito garantido, e passa a pagar uma parcela que cabe no seu orçamento, em vez de assistir a bola de neve crescer sozinha mês após mês.
Vale um alerta honesto aqui: colocar um bem em garantia é uma decisão séria, porque em caso de não pagamento, esse bem pode ser tomado. Não é pra qualquer dívida pequena, e não substitui organizar o orçamento na origem. É uma ferramenta pra quem já está afundando em juro caro e tem um bem que pode virar a saída, e vale conversar com quem entende antes de assinar qualquer contrato.
Como os muito ricos levam isso ao extremo
Existem duas formas clássicas de usar dívida pra ficar ainda mais rico, e vale entender as duas, mesmo que a segunda pareça distante da sua realidade hoje.
A primeira é a compra alavancada, que é basicamente o exemplo da cervejaria que já contamos. Usar uma fração de capital próprio, tomar o resto emprestado, e deixar que o próprio ativo comprado gere o lucro que paga a dívida.
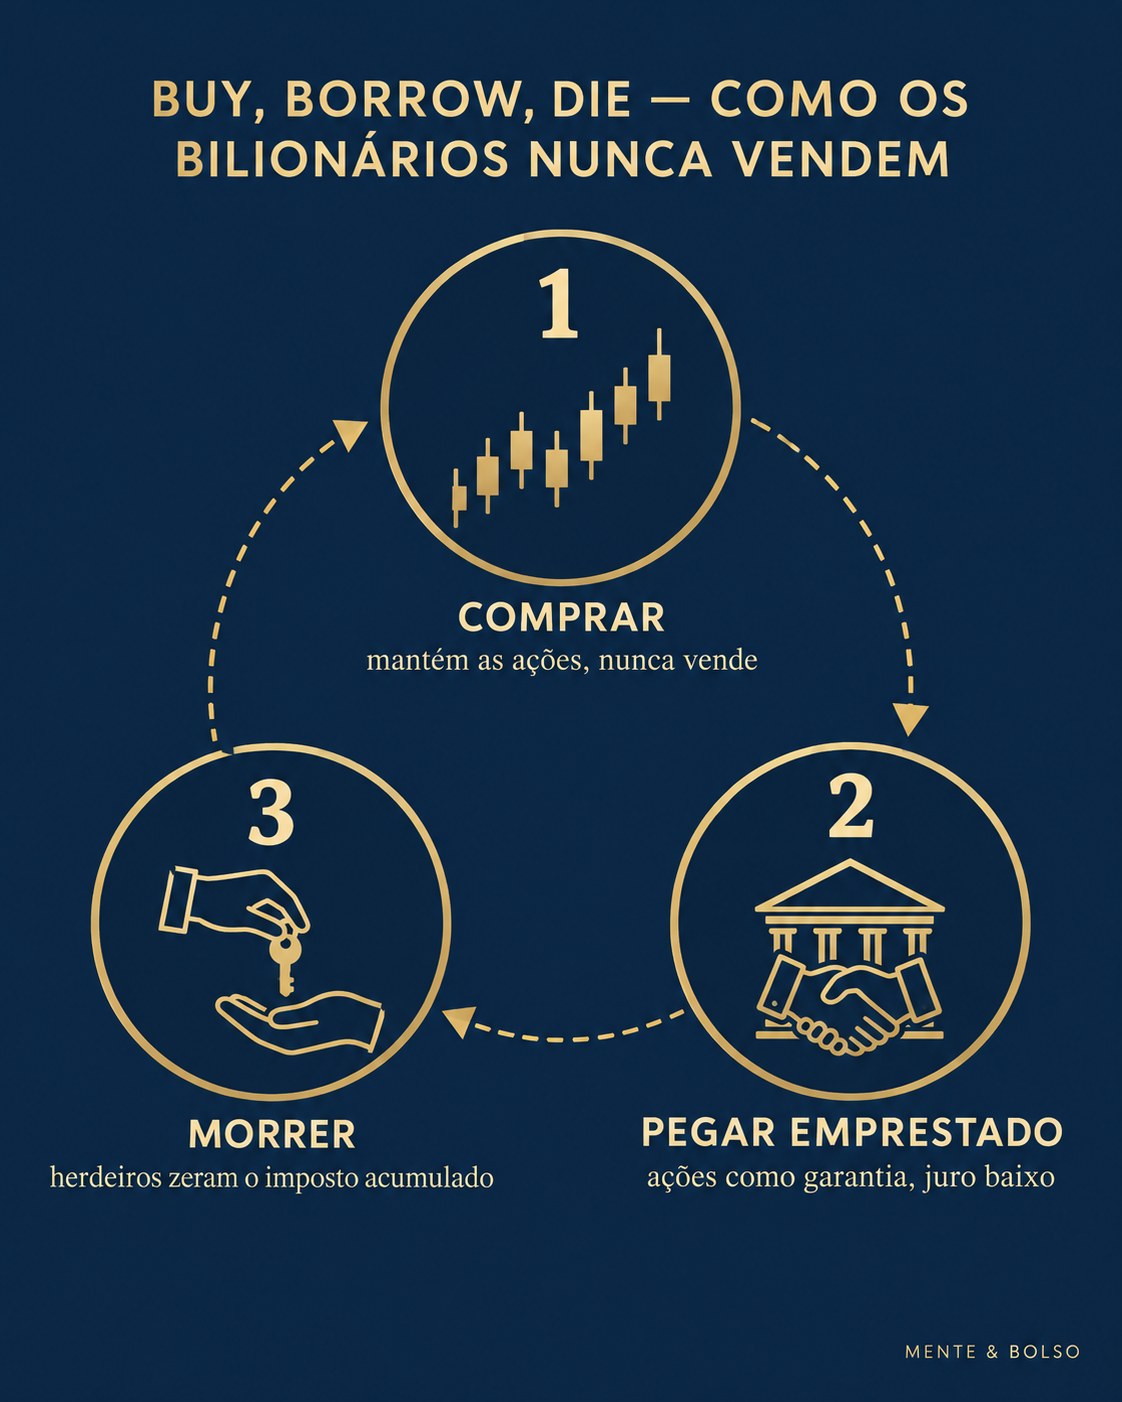
A segunda tem até nome em inglês: buy, borrow, die. Comprar, pegar emprestado, morrer. Funciona assim. Um empresário tem a maior parte da fortuna em ações da própria empresa. Se ele vender essas ações pra ter dinheiro na mão, paga imposto sobre o ganho, e para de lucrar com a valorização futura. Então ele não vende. Ele coloca as ações como garantia no banco e pega dinheiro emprestado, exatamente como você faria com o imóvel no exemplo anterior. Como a garantia é gigante e líquida, o juro cobrado é baixíssimo, muitas vezes menor do que o imposto que ele pagaria se vendesse.
É assim que bilionários como Elon Musk e Jeff Bezos vivem sem precisar vender suas ações. Pegando emprestado contra elas, pagando a dívida com dividendos ou rolando o empréstimo de um banco pra outro, indefinidamente.
O que isso muda pra você, hoje
Você provavelmente não vai comprar uma cervejaria nem colocar ações de bilhões em garantia amanhã. Mas o princípio por trás dessas duas histórias é exatamente o mesmo que separa quem usa dívida pra empobrecer de quem usa dívida pra prosperar. Não é quanto dinheiro você tem hoje que decide o resultado. É se aquele dinheiro emprestado vai comprar algo que perde valor, ou algo que gera valor.
Um tênis parcelado no cartão perde valor no minuto em que sai da loja. Uma reforma que valoriza seu imóvel, uma capacitação que aumenta seu salário, um negócio que gera fluxo de caixa próprio, esses são exemplos de dívida trabalhando a seu favor, desde que estruturada do jeito certo e com o juro certo.
E é aqui que ter o nome limpo pode virar uma armadilha silenciosa. Não porque estar em dia é ruim, longe disso. Mas porque muita gente confunde prudência com paralisia. Recusa qualquer crédito por medo, e nesse processo também recusa a ferramenta que poderia estar comprando ativo, capacitação, ou tempo pra sair de uma situação pior. A diferença entre ser explorado pelo sistema financeiro e usar esse mesmo sistema a seu favor não é sorte. É educação financeira.
Se esse tema despertou sua curiosidade, o livro Como Usar a Psicologia Financeira reúne lições atemporais sobre fortuna, transbordo, ganância e o comportamento real que separa quem multiplica dinheiro de quem só sobrevive a ele. Vale a leitura antes da próxima decisão de crédito que você for tomar.