
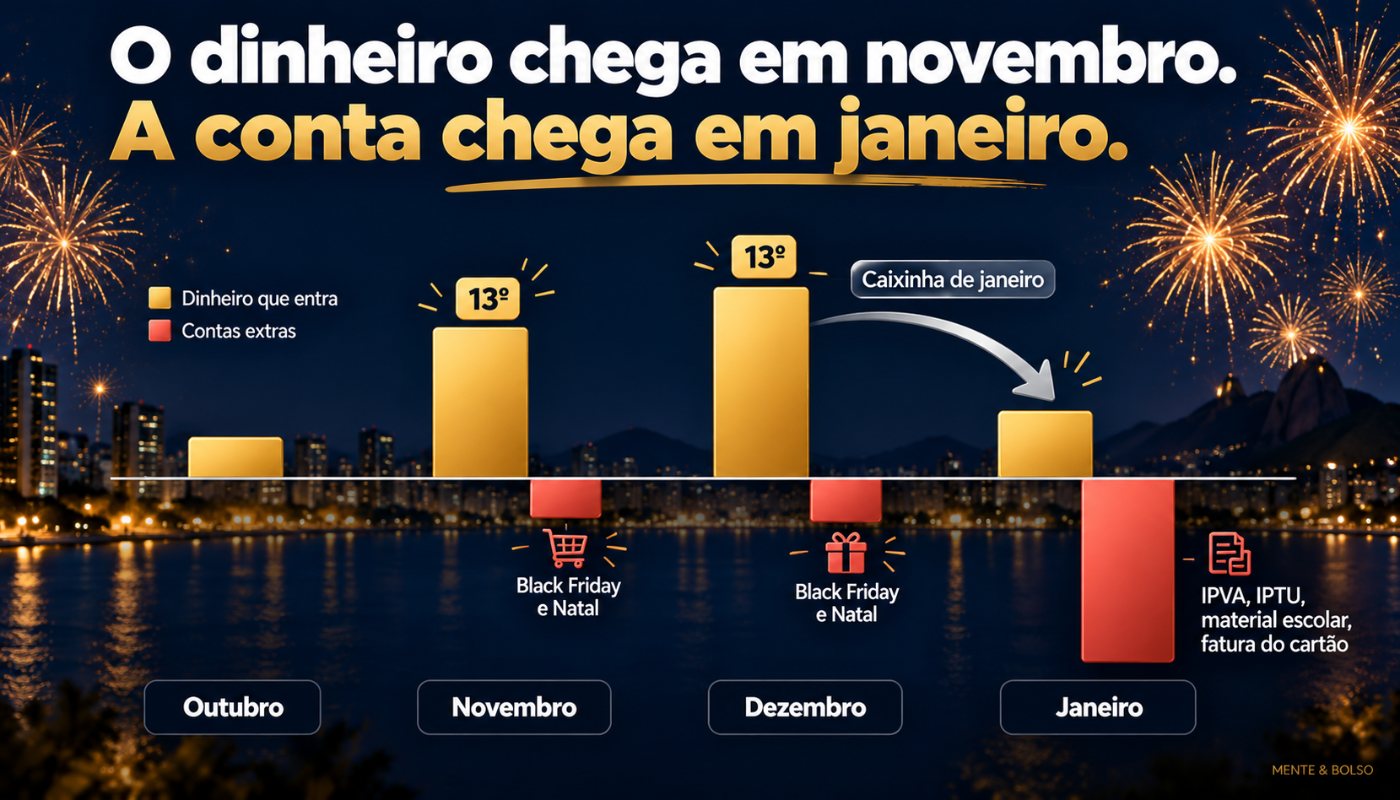
Todo ano é parecido. Será?! Novembro chega com o 13º, as promoções e a sensação de que, finalmente, sobrou dinheiro. Dezembro vem com as festas, os presentes e aquele "depois eu vejo". E janeiro aparece com a conta: IPVA, IPTU, material escolar, a fatura do cartão de dezembro. Muita gente começa o ano novo já devendo. Mas não precisa ser assim.
Entre hoje e o fim de dezembro existem pouco mais de 60 dias. É tempo suficiente para virar o jogo, desde que você decida antes de o dinheiro chegar, e não depois. Devemos trabalhar com planejamento e prevenção, e não por impulsividade e apagando incêndios.
Neste texto eu te apresento uma referência de um plano simples, em cinco passos, para fechar 2026 no azul e entrar em 2027 com o pé direito. Sem planilha complicada. Só com decisão e um pouco de calma. Respira, separe um tempo, e vamos lá, começar nossa virada, antes da virada.
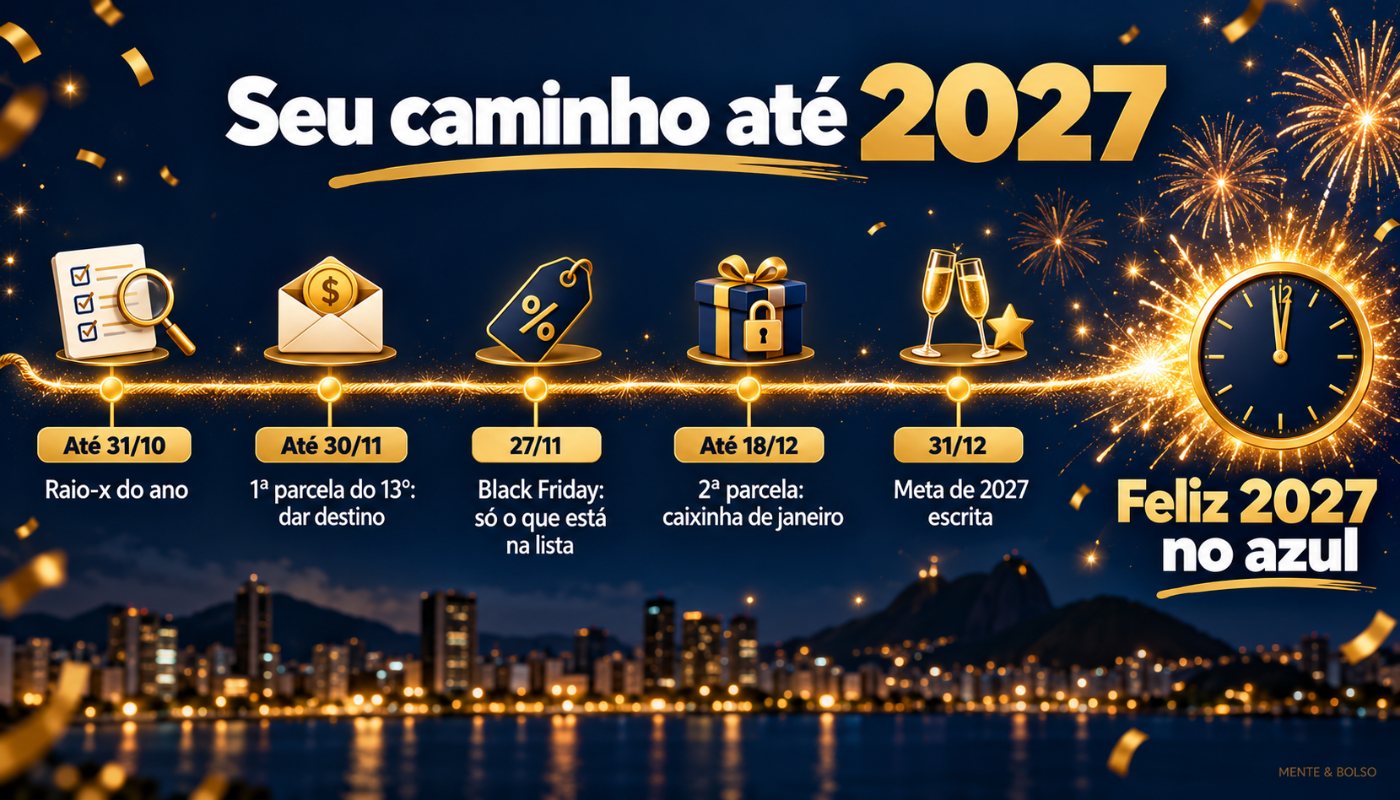
O calendário dos próximos 60 dias
Antes de qualquer plano, é preciso enxergar o que vem pela frente. Estas são as datas que mexem com o seu bolso até o começo de 2027:
- Até 30 de novembro: prazo para o empregador pagar a primeira parcela do 13º salário.
- 27 de novembro: Black Friday.
- 18 de dezembro: prazo da segunda parcela do 13º. Este ano ela vem dois dias antes, porque o dia 20 cai num domingo.
- 25 de dezembro: Natal, e com ele a fatura do cartão que chega em janeiro.
- Janeiro a março de 2027: IPVA, IPTU e material escolar. Muitos estados e prefeituras dão desconto para quem paga à vista, em geral no começo do ano.
Repare numa coisa: o dinheiro extra chega em novembro e dezembro. As contas pesadas chegam em janeiro. Quem não liga uma ponta na outra gasta o 13º nas festas e entra no ano novo no cheque especial.
Passo 1 (até o fim de outubro): o raio-x do ano
Você não consegue mudar o que não enxerga. É preciso tomar ciência, é o óbvio, mas precisa ser dito e compreendido. Então o primeiro passo é olhar para o ano com honestidade, sem culpa e sem se enganar.
Pegue papel e caneta, ou o bloco de notas do celular, e responda três perguntas:
- Quanto eu devo hoje? Some tudo: cartão, parcelas, empréstimos, cheque especial. Anote ao lado o juro de cada um.
- Quanto eu tenho guardado? Mesmo que seja pouco. Mesmo que seja zero.
- Quanto vai entrar até dezembro? Salário, 13º, algum trabalho extra.
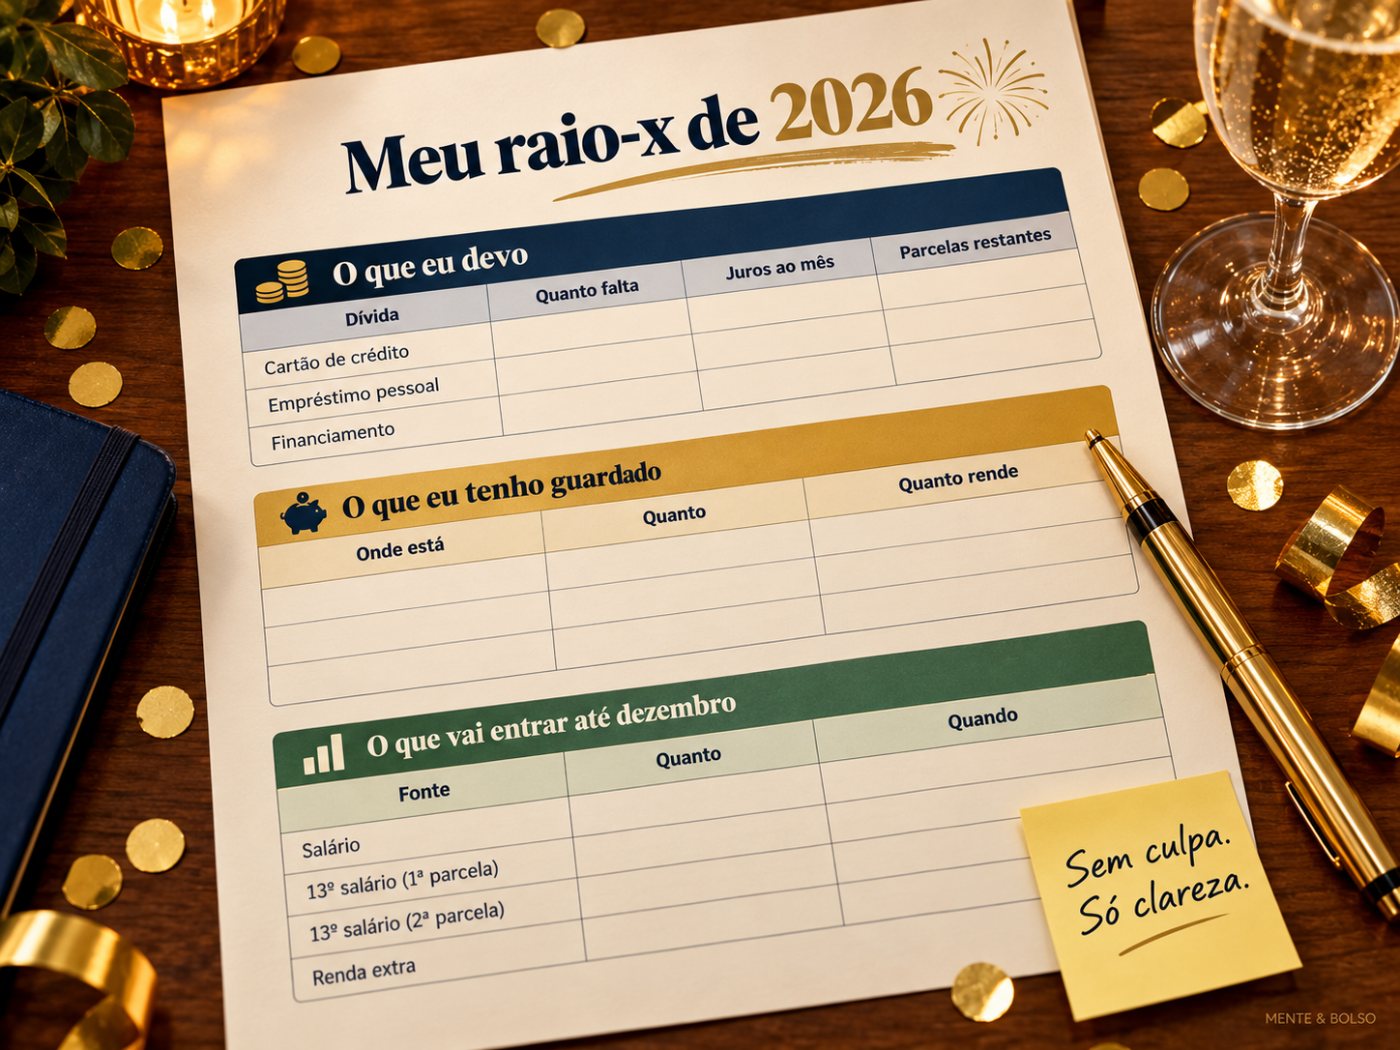
Pronto. Com essas três respostas você já sabe mais da sua vida financeira do que a maioria das pessoas sabe da delas.
Se a lista de dívidas assustar, respira. O caminho para organizar está em Como sair das dívidas. E se você nunca fez isso antes, comece por Como organizar as finanças pessoais do zero.
Passo 2 (novembro): dê um destino ao 13º antes de ele cair
O 13º some rápido por um motivo simples: ele chega sem destino. E dinheiro sem destino encontra um sozinho.
A regra aqui é decidir antes. Ainda em novembro, divida o seu 13º no papel, por ordem de prioridade:
- Primeiro, a dívida cara. Se você tem cartão rotativo ou cheque especial, é ali que o 13º rende mais. Nenhuma aplicação paga 400% ao ano. Quitar uma dívida dessas é o melhor investimento que existe.
- Depois, as contas de janeiro. Separe o valor do IPVA, do IPTU e do material escolar. Pagar à vista, com desconto, já é uma economia garantida.
- Em seguida, a reserva. Se sobrar, comece ou reforce a sua reserva de emergência.
- Por último, a festa. Sim, ela tem lugar no plano. Mas com valor definido.
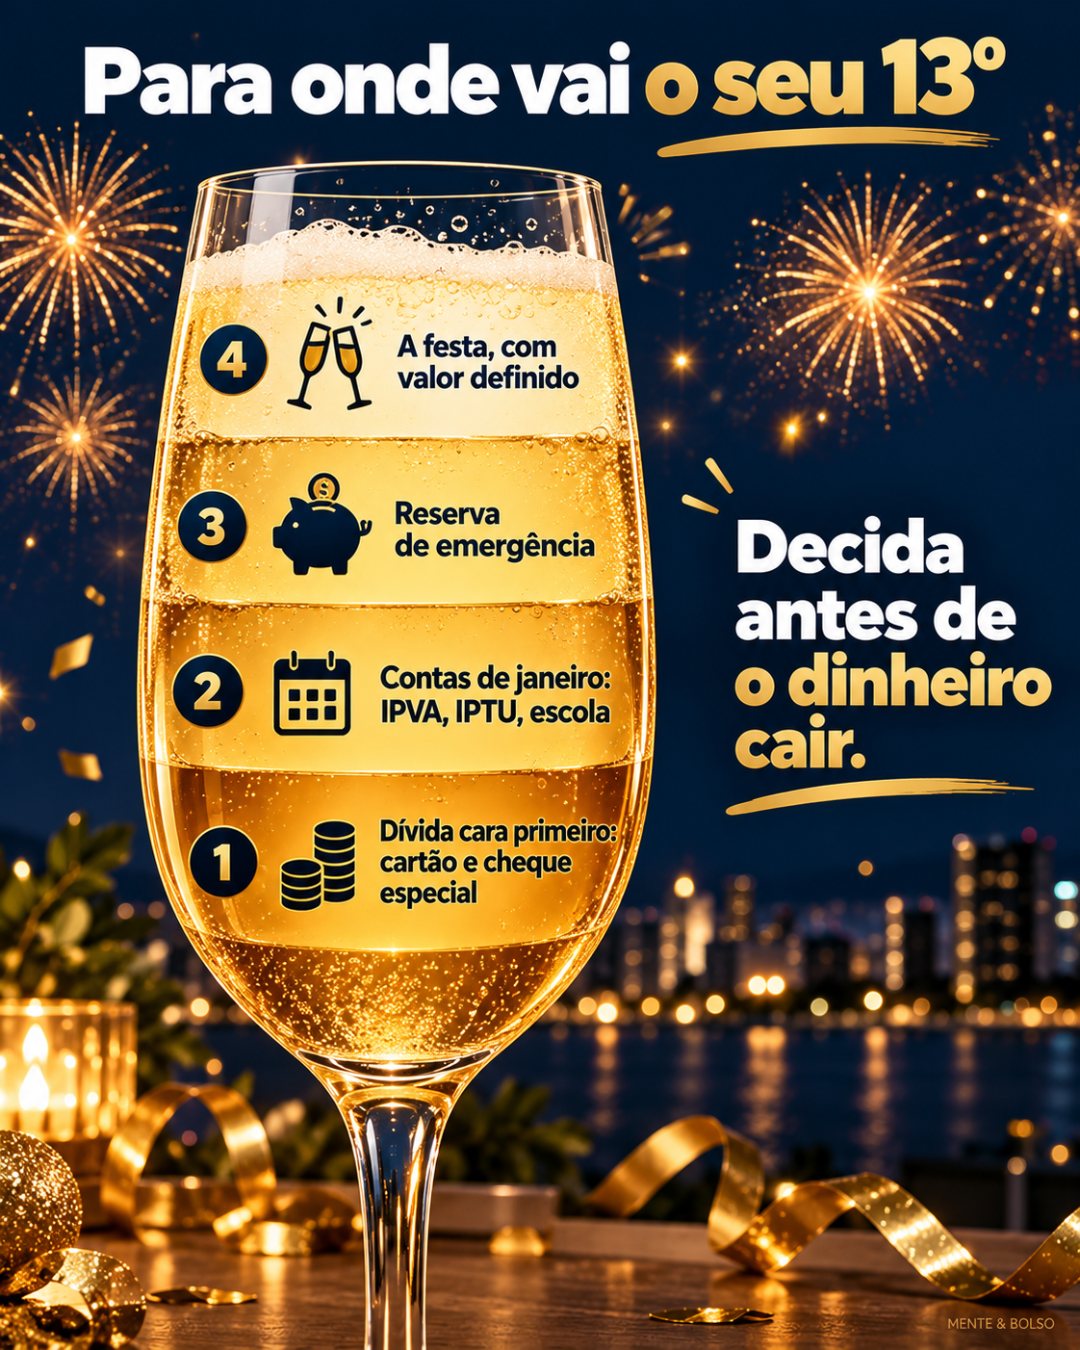
O que eu vejo na prática é que quem faz essa divisão antes chega em janeiro tranquilo. Quem deixa para decidir quando o dinheiro cai, quase sempre decide no shopping, aí, já era.
Todos os detalhes de prazo e cálculo estão em 13º salário 2026: quando cai, como calcular e o melhor jeito de usar.
Passo 3 (Black Friday e Natal): gastar sem se trair
Não é pecado comprar na Black Friday. Nem dar presente no Natal. O problema é comprar o que não estava no plano, só porque parece barato ou porque todo mundo está comprando. Lembre-se, existe toda uma estratégia para te convencer, fazer as parcelas parecerem suaves, caberem no seu bolso. Abra o olho, não caia nessa.
Três cuidados que fazem diferença:
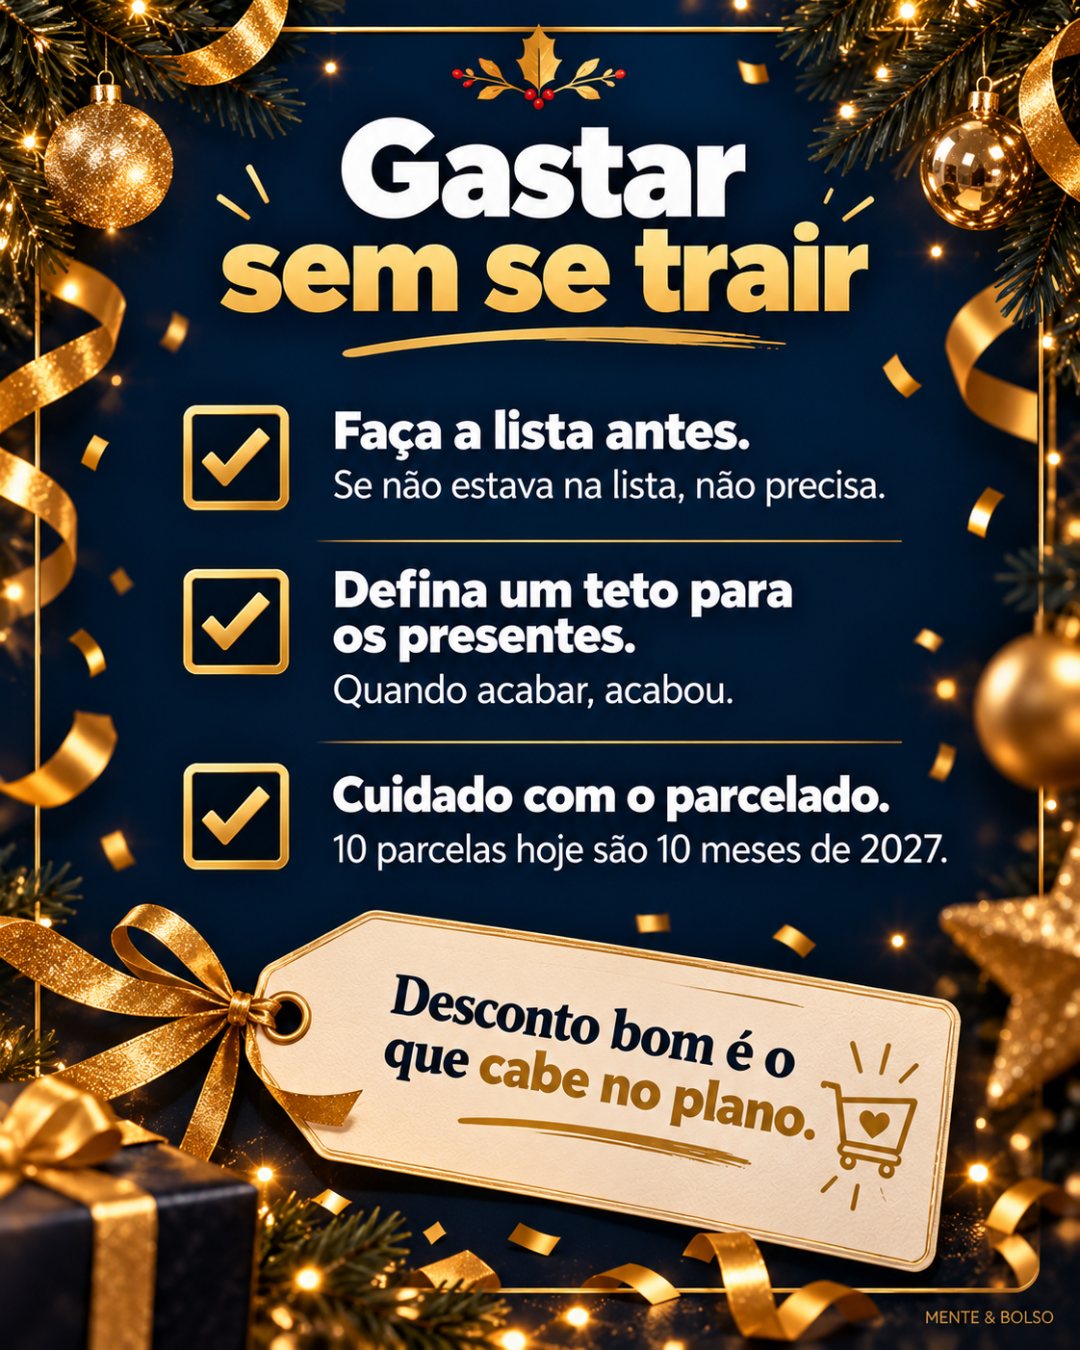
- Faça a lista antes. Se o item não estava na lista na semana anterior, provavelmente você não precisa dele. E não é vergonha não ter lista, simplesmente não comprar nada. É um momento, é uma escolha.
- Defina um teto para os presentes. Um valor total, dividido por pessoa. Quando acabar, acabou. Mas priorize você, sua família. Não adianta dar presente e ficar com a cabeça cheia, preocupada, as contas batendo na porta.
- Cuidado com o parcelado. Dez parcelas "pequenas" em novembro viram dez meses de 2027 comprometidos. A fatura de janeiro é onde muita gente se perde.
Antes de comprar, vale saber se o desconto é de verdade. Eu explico como checar em Black Friday 2026: como saber se o desconto é real.
E se bater aquela culpa depois da compra, não é frescura. Tem explicação, e eu falo dela em A culpa de gastar dinheiro consigo mesmo.
Passo 4 (dezembro): monte a caixinha de janeiro
Este é o passo que quase ninguém faz, e o que mais muda o começo do ano.
A ideia é simples: quando a segunda parcela do 13º cair, separe numa conta à parte, ou numa aplicação de resgate diário, o dinheiro das contas de janeiro. Não é para gastar. É para esperar. Isto é pensar, e usar a cabeça. E lembre-se: quem pensa enriquece.
O que vai nessa caixinha:
- IPVA, se você tem carro ou moto;
- IPTU, se você tem imóvel;
- material e matrícula escolar, se tem filhos estudando;
- a fatura do cartão de dezembro, que vence em janeiro.
Um detalhe que ajuda: enquanto o dinheiro espera, ele rende. Com os juros ainda altos, um CDB de liquidez diária ou o Tesouro Selic fazem esse dinheiro trabalhar por algumas semanas. Eu explico as opções em Onde deixar o dinheiro render.
Quando janeiro chegar, você não vai precisar correr atrás. O dinheiro já vai estar lá, esperando por você.
Passo 5: escreva a sua meta de 2027 em uma frase
Plano sem direção vira lista de tarefas. Por isso o último passo não é sobre conta. É sobre propósito.
Antes da virada, escreva numa frase só o que você quer que o dinheiro faça por você em 2027. Alguns exemplos:
- "Em 2027 eu quito o cartão e não volto mais ao rotativo."
- "Em 2027 eu junto seis meses de despesas na minha reserva."
- "Em 2027 eu tiro o meu negócio do papel."
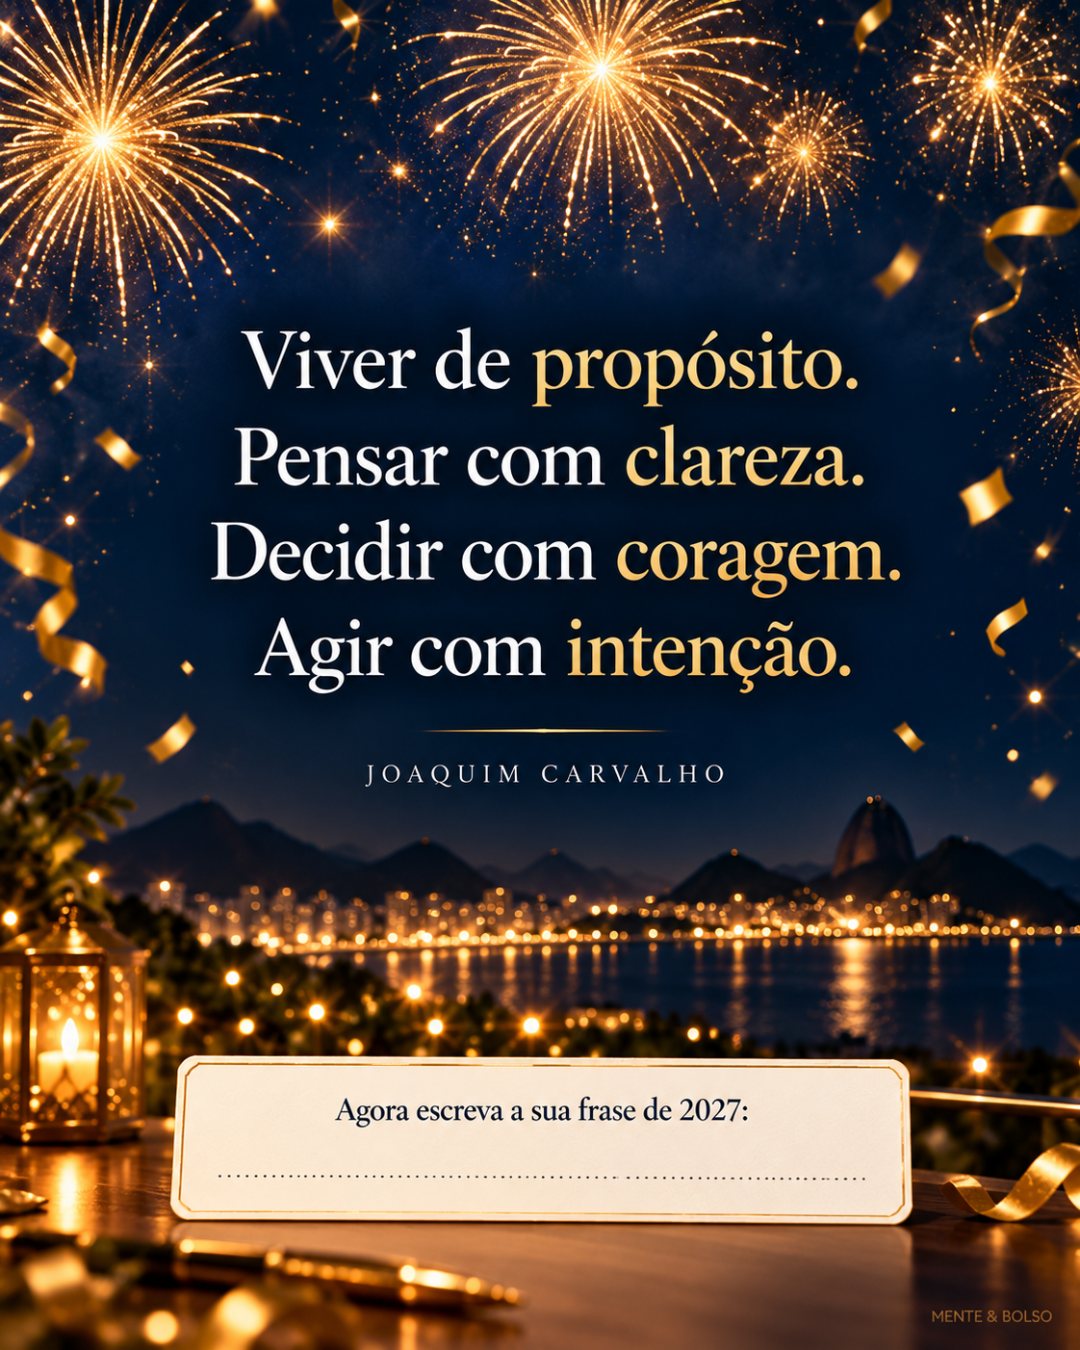
Uma frase clara vale mais do que dez promessas vagas de Ano-Novo. Ela vai te ajudar a dizer não para o que não cabe e sim para o que importa. Esta é a minha frase: "Viver de propósito. Pensar com clareza. Decidir com coragem. Agir com intenção." Esta frase baliza minhas atitudes diárias.
Se a sua meta for juntar dinheiro, comece pequeno. Em Como juntar 10 mil reais com 20 reais eu mostro que o tamanho do aporte importa menos do que a constância.
O ano novo começa antes da virada
A maioria das pessoas espera o dia 1º de janeiro para mudar. E é justamente por isso que tanta gente começa o ano já atrasada.
Quem decide em outubro chega a janeiro com as contas separadas, a dívida menor e uma direção clara. Não é sorte. É escolha feita com antecedência.
Você não precisa fazer os cinco passos hoje. Precisa fazer o primeiro. Separe meia hora esta semana, faça o seu raio-x e deixe o resto vir naturalmente.
Conhecimento que transforma a mente e reposiciona a vida só cumpre o seu papel quando vira atitude. Comece agora, e o 2027 que você quer começa junto.
Se este texto fez sentido para você, mande para alguém que todo ano jura que "desta vez vai ser diferente". Talvez seja exatamente o empurrão que faltava.
Leia também no Mente & Bolso:
- Os juros começaram a cair: o que fazer agora com suas dívidas e com o seu dinheiro
- 13º salário 2026: quando cai, como calcular e o melhor jeito de usar
- Black Friday 2026: como saber se o desconto é real
- Reserva de emergência: quanto guardar e onde deixar o dinheiro
- Cartão de crédito: como usar sem cair no rotativo
Quer receber os próximos artigos sobre dinheiro, seguros e saúde?
Estamos publicando conteúdo novo toda semana no Mente & Bolso.
Entrar em contato